장기 고정금리 주담대 갈아타기, 3억이면 이자 더 낼까
장기 고정금리 주담대 갈아타기, 지금까지 확인된 내용을 순서대로 정리했습니다.
목차
아래 목차 순서대로 장기 고정금리 주담대 갈아타기 핵심을 정리합니다.
기준금리가 두 달 사이 두 번 올랐죠.
은행 앱에서 대출 금리를 다시 열어 보신 분들 계실 겁니다.
이참에 고정금리로 묶어 둘까 싶으셨을 거예요.
그런데 막상 장기 고정금리 주담대 갈아타기를 알아보면 숫자가 거꾸로 나옵니다.
금융당국이 은행권에 10년 이상 장기 고정형 주택담보대출을 늘리라고 다시 주문했다는 소식이 9월 8일과 10일에 나왔거든요.
정작 은행 금리표를 펴 보면 10년짜리가 변동형보다 비쌉니다. 2026년 9월 7일 기준이에요.
📌 한눈에
· 지금 상황: 10년 고정형 금리가 변동형보다 높다
· 배경: 기준금리 두 번 인상과 당국의 확대 주문
· 내 돈: 3억을 빌렸다면 한 달에 얼마 차이인가
· 쟁점: 그래도 고정형이 맞는 사람은 누구인가
· 자주 묻는 질문: 주기형·중도상환·결정 시점
· 마무리: 오늘 확인할 것
📌 장기 고정금리 주담대로 갈아타기, 10년형이 0.39%p 더 높다
뉴스핌 9월 7일 기사에 실린 신한은행 금리표부터 보시죠. 같은 은행, 같은 날 기준입니다.
| 유형 | 금리 | 금리 재산정 |
|---|---|---|
| 6개월 변동형 | 연 4.28~5.69% | 6개월마다 |
| 5년 주기형 | 연 4.80~6.20% | 5년마다 |
| 10년 주기형 | 연 5.19~6.60% | 10년마다 |
금리를 묶어 두는 기간이 길수록 금리가 높아집니다. 10년 주기형은 5년 주기형보다 0.39%포인트 위죠.
보통은 고정금리가 변동금리보다 낮아야 갈아탈 이유가 생깁니다.
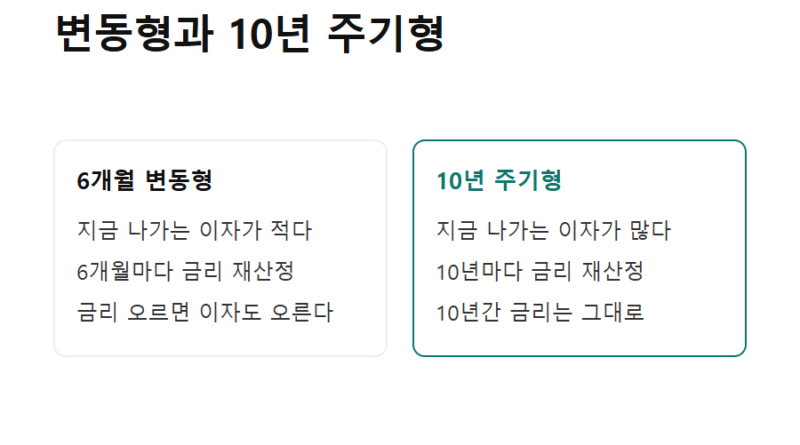
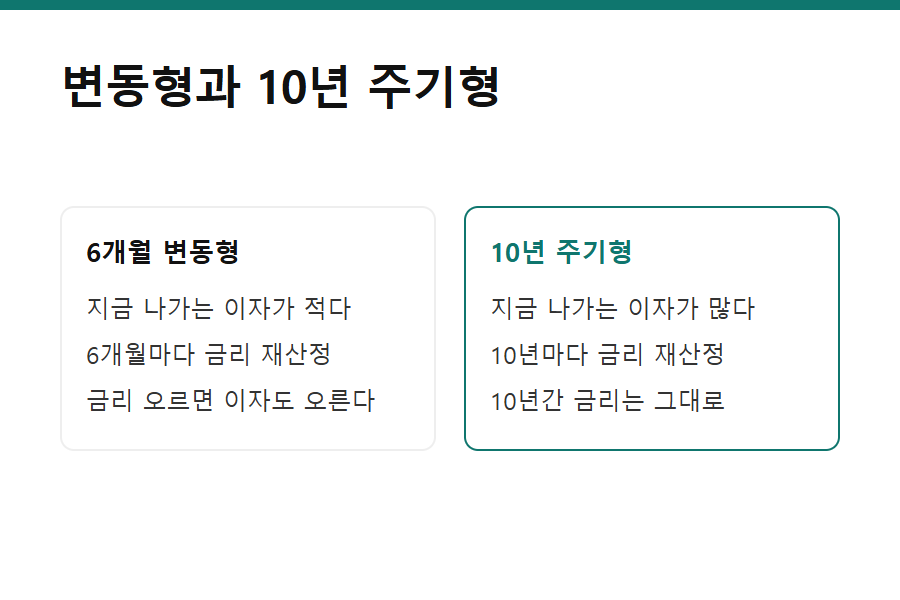
지금은 그 순서가 뒤집혀 있어요. 변동금리 비교만 놓고 보면 당장 나가는 이자는 변동형이 적습니다.
🔍 기준금리 3.00%까지 올랐는데 당국은 왜 고정형을 꺼냈나
한국은행은 7월 16일 기준금리를 연 2.50%에서 2.75%로, 8월 27일 다시 3.00%로 올렸습니다. 두 달 사이 0.5%포인트 인상입니다. 글로벌이코노믹 8월 27일 보도 기준이에요.
기준금리인상이 이어지면 6개월마다 금리를 다시 매기는 변동형은 재산정할 때마다 이자가 따라 오릅니다.
당국이 장기 고정형 확대를 다시 꺼낸 것도 이 흐름에서 나온 이야기로 전해졌어요.
다만 상품이 잘 팔리지는 않았던 모양입니다. 한국일보 9월 10일 기사는 한 달에 한 건도 안 팔릴 때가 있었다는 은행권 이야기를 전했죠.
💰 3억을 빌렸다면 한 달에 얼마를 더 내나
이 뉴스에서 제일 궁금한 건 내 이자가 얼마나 달라지느냐겠죠.
계산 조건부터 밝힙니다. 원금 3억 원, 변동형 하단과 10년 주기형 하단의 차이인 0.91%포인트, 원금 상환을 빼고 이자만 본 단순 계산입니다.
원금 3억 원에 0.91%포인트면 1년에 273만 원, 한 달에 22만7,500원을 더 내는 셈입니다.
실제 금액은 상환 방식과 우대금리에 따라 달라집니다.
그래도 방향은 분명해요. 오늘 장기 고정금리 주담대 갈아타기를 하면 당장 통장에서 나가는 돈은 늘어납니다.
여기서 하나 헷갈리는 부분이 있습니다. 그럼 10년 고정금리는 쓸 데가 없는 상품이냐는 거죠.
⚖️ 그래도 10년 고정형이 맞는 사람, 남은 기간이 갈라놓는다
여기서 제일 무거운 건 갈아탈 때 드는 비용입니다.
중도상환수수료와 근저당 설정 비용이 따라붙습니다. 금액은 은행과 남은 기간에 따라 다르니 약정서의 중도상환수수료 조항부터 펴 보셔야 해요.
1. 남은 상환 기간이 짧으면 10년 고정형의 이점이 거의 없습니다. 금리를 묶어 두는 기간보다 대출이 먼저 끝나거든요.
2. 주기형은 완전 고정이 아닙니다. 10년 주기형은 10년 동안 금리가 그대로일 뿐, 10년 뒤 한 번 다시 매깁니다.
3. 위 금리표는 한 은행 기준입니다. 은행마다 고정과 변동의 차이가 다르니 은행연합회 소비자포털에서 내 주거래 은행으로 맞춰 봐야 합니다.
4. 금리는 매주 바뀝니다. 오늘 본 숫자가 다음 달에도 같지는 않습니다.
❓ 장기 고정금리 주담대, 자주 묻는 질문 3가지
Q. 주기형과 고정형은 같은 말인가요?
A. 완전히 같지는 않습니다. 주기형은 정해진 주기마다 금리를 다시 매기는 구조라, 그 주기 안에서만 고정이라고 보시면 돼요.
Q. 변동형으로 두면 금리가 더 오를 때 위험하지 않나요?
A. 그 위험을 은행에 넘기는 값이 지금의 금리 차이입니다. 앞으로 금리가 어떻게 움직일지는 누구도 확정해서 말할 수 없습니다.
Q. 갈아타기는 언제 결정해야 하나요?
A. 정해진 마감은 없습니다. 당국 주문에 따라 은행들이 상품 조건을 손보는 중이라고 알려졌으니, 금리표가 달라지는지 보면서 정하셔도 늦지 않아요.
💡 그래서 부린이는 지금 뭘 하면 되나
남은 상환 기간이 10년 넘게 남았고, 이자가 조금 늘더라도 금리가 흔들리는 걸 겪고 싶지 않다면 고정형을 후보에 둘 만합니다.
반대로 몇 년 안에 다 갚거나 집을 팔 계획이라면 이번은 넘기는 쪽이 낫습니다.
✅ 오늘 확인할 것
· [ ] 대출 약정서의 중도상환수수료 조항
· [ ] 내 대출의 남은 상환 기간
· [ ] 은행연합회 소비자포털에서 주거래 은행 금리
· [ ] 갈아탈 상품이 고정형인지 주기형인지
장기 고정금리 주담대 갈아타기는 이자를 아끼는 수단이 아니라, 금리가 흔들릴 때를 대비해 값을 미리 치르는 쪽에 가깝습니다. 은행 앱 대출 상세 화면에서 남은 기간부터 확인해 보세요.
도움이 되셨다면 공감·이웃추가 부탁드려요.
※ 이 글은 정보 제공 목적이며 투자 판단의 책임은 본인에게 있습니다.
장기 고정금리 주담대 갈아타기 내용은 새로 확인되는 대로 이 글에 업데이트합니다. 장기 고정금리 주담대 갈아타기 관련해 궁금한 점은 댓글로 남겨 주세요.
함께 보면 좋은 글
장기 고정금리 주담대 갈아타기 관련 글도 함께 읽어 보세요.
장기 고정금리 주담대 갈아타기 참고 자료
- 뉴스핌 — 정부, 장기 고정형 주담대 유도…금융권은 낮은 금리 경쟁력에 고심 (2026-09-07)
- 조선일보 — 시중 금리 오르자 ’10년 이상 금리 고정 주택담보대출’ 다시 꺼낸 금융당국 (2026-09-08)
- 한국일보 — ‘한 달에 한 건도 안 팔릴 때도’…당국이 띄운 ‘장기 고정 주담대’ 통할까 (2026-09-10)
- 글로벌이코노믹 — [속보] 한국은행, ‘백투백’ 금리 인상…기준금리 연 3.00% (2026-08-27)
핑백: 삼성전자 자사주 매입 시기, 10월에 끝나면 내 주식도 흔들릴까