신혼부부 대출 중앙값 1억7900만원, “집 산 쪽만 서울에서 반으로 줄었다는데”
신혼부부 대출 중앙값, 지금까지 확인된 내용을 순서대로 정리했습니다.
목차
아래 목차 순서대로 신혼부부 대출 중앙값 핵심을 정리합니다.
결혼할 때 빚부터 지면 안 된다는 말이 있죠.
그런데 오늘 보도된 통계는 반대쪽을 보여줬습니다.
빚이 가장 많은 쪽이 집을 가진 신혼부부였어요.
국가데이터처 신혼부부통계 기준
초혼 신혼부부의 신혼부부 대출 중앙값은
1억7900만원이었습니다.
8년 전보다 130.1% 늘어난 금액인데,
이 글에서 더 들여다볼 숫자는 따로 있어요.
집을 산 부부와 안 산 부부의 거리입니다.
신혼부부 대출 중앙값이라는 하나의 숫자만 보면
이 차이는 보이지 않습니다.
집이 있는 쪽의 빚이 8664만원 더 많았고,
서울에서 집을 가진 신혼부부 수는
9년 사이 절반 가까이 줄었습니다.
신혼부부 대출 중앙값, 8년 만에 7778만원에서 1억7900만원으로
중앙값은 평균이 아니라
순서대로 줄을 세웠을 때 가운데 있는 값입니다.
아주 많이 빌린 몇 쌍 때문에 숫자가 부풀지 않아요.
예를 들어 한두 쌍이 수억 원을 몰아서 빌렸다고 해도
중앙값 자체는 크게 흔들리지 않습니다.
· 2016년 중앙값: 7778만원
· 2024년 중앙값: 1억7900만원
· 8년 새 증가율: 130.1%
(파이낸셜뉴스 9월 28일 기사 기준)
가운데 있는 부부의 빚이 두 배를 넘었습니다.
일부가 무리해서 나온 숫자로 보기는 어렵죠.
대출이 신혼의 기본값에 가까워졌다고 저는 읽었어요.
그렇다면 이 빚이 어느 금액대에 몰려 있는지가 다음 질문입니다.
3억 넘게 빌린 부부가 4배, 1천만원 미만은 반으로 줄었다
???:
"대출이 두 배로 늘었다면
그만큼 위험해진 거 아닌가요?"
금액대가 어디로 옮겨갔는지를 보면 답이 나옵니다.
3억원 이상을 빌린 부부 비중은
2016년 5.3%에서 2024년 24.0%가 됐어요.
반대로 1천만원 미만 소액 대출은
8.8%에서 4.6%로 줄었습니다.
넷 중 한 쌍이 3억을 넘게 지고 출발하는 구조로 바뀐 것입니다.
숫자가 말하는 건 빚의 크기가 아니라 집을 사는 문턱의 높이입니다.
문턱이라는 말을 쓴 이유는 다음 숫자에 있어요.
집이 있는 부부와 없는 부부를
따로 떼어 놓으면 금액이 확 갈립니다.
집을 산 쪽이 8664만원 더 빌렸다
같은 신혼부부인데 주택을 소유했는지로
빌린 금액이 크게 달라졌습니다.
2024년 기준 중앙값을 나란히 놓으면 이렇습니다.
· 집 있는 부부: 2억2824만원
· 집 없는 부부: 1억4160만원
· 두 집의 차이: 8664만원
집을 사기로 정하면 빚이
9천만원 가까이 늘어난다는 말이죠.
전세로 남은 쪽도 1억원을 넘겨 빌렸습니다.
신혼부부 전세대출 한도를 먼저 알아보는 사람이
왜 그렇게 많은지가 여기서 보여요.
집을 안 사도 빚 없이 시작하기는 어려운 구조입니다.
신혼부부 대출 중앙값이 1억원을 훌쩍 넘긴 이유도
여기에 있습니다.
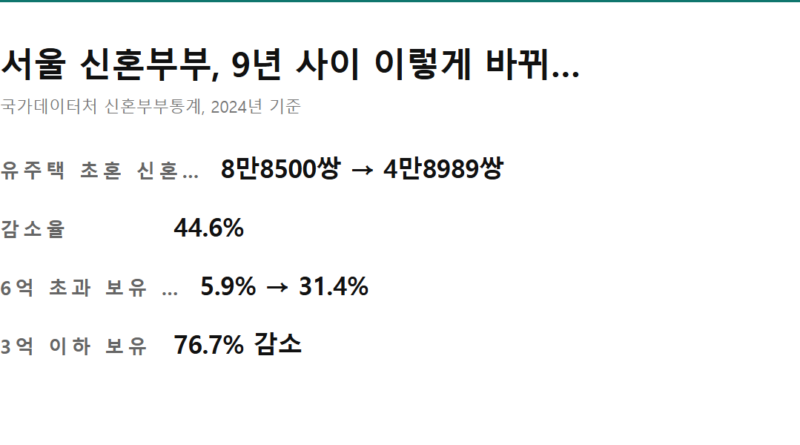
서울에서 집 가진 신혼부부 44.6% 줄었는데, 6억 초과는 5배가 됐다
여기까지가 전국 숫자라면
서울은 성격이 좀 다릅니다.
집을 가진 신혼부부 자체가 빠르게 줄었어요.
· 서울 유주택 초혼 신혼부부
2015년 8만8500쌍 → 2024년 4만8989쌍
· 공시가격 6억원 초과 보유 비중
5.9% → 31.4%
(SBS Biz 9월 28일 기사 기준)
집을 가진 신혼부부는 절반 가까이 사라졌는데,
남은 쪽에서는 6억원 넘는 집의 비중이
세 쌍 중 한 쌍까지 올라갔습니다.
같은 기간 공시가격 3억원 이하 집을 가진 부부는
76.7% 급감했어요.
싼 집을 산 신혼부부가 빠진 자리에
비싼 집을 산 쪽만 남은 모양입니다.
신혼부부 특공을 찾는 이유가
이 그림 안에 들어 있습니다.
서울에서 일반 매매로 들어가는 문이 좁아진 것이죠.

그런데 이 숫자는 2024년 기준이다
한 가지는 짚고 가야 합니다.
이 통계는 2024년을 집계한 것이고,
발표만 오늘 나왔습니다.
그 뒤로 금리도 대출 규제도 여러 번 바뀌었어요.
지금 계약하는 부부의 숫자는 다를 수 있습니다.
신혼부부 대출 중앙값도 가운데 한 쌍의 값이라
내 조건과 같지 않죠.

나라면 지금 뭘 보나, 2가지
저라면 2가지만 봅니다.
첫째, 집을 살 때 빌릴 금액과
전세로 버틸 때 빌릴 금액의 차이.
둘째, 그 차이만큼의 원리금을
지금 월급으로 감당할 수 있는지예요.
디딤돌대출처럼 소득 요건이 붙는 정책 대출의 한도를
먼저 계산해 두면 순서가 잡힙니다.
이 순서를 건너뛰면 대출 한도부터 보고
집값을 맞추는 상황이 됩니다.
💡 짚어둘 것
이 통계는 2024년 집계이고 발표만 오늘 나온 것임
중앙값은 가운데 한 쌍의 값이라 내 조건과 다름
집을 사면 빚이 9천만원 가까이 늘어나는 게 지금 모습임
금리가 오르면 그 빚은 매달 나가는 돈으로 돌아옴
특공이든 일반 매매든 월 상환액을 먼저 계산하고 움직여야 함
1억7900만원이라는 총액보다
집을 산 쪽과 안 산 쪽의 거리가 벌어진 것이
오늘 통계가 보여준 얼굴입니다.
도움이 되셨다면 공감·이웃추가 부탁드려요.
※ 본 글은 정보 제공 목적이며 투자 권유가 아닙니다.
※ 투자 판단과 책임은 본인에게 있습니다.
※ 수치는 2026년 9월 28일 기준이며 변동될 수 있습니다.
신혼부부 대출 중앙값 내용은 새로 확인되는 대로 이 글에 업데이트합니다. 신혼부부 대출 중앙값 관련해 궁금한 점은 댓글로 남겨 주세요.
함께 보면 좋은 글
신혼부부 대출 중앙값 관련 글도 함께 읽어 보세요.
- 광명 시티프라디움 에듀하임 1순위 조건, "10%만 내면 되죠" 입주 땐 10억이라는데
- 해외주식 소수점 매매 방법, 1,000원부터 되는데 가격은 못 고른다
- 더샵 분당하이스트 청약, "성남 2년 살아야 한다고요?" 84㎡ 29억에 28일 마감
참고 자료
- 파이낸셜뉴스 — 결혼 시작부터 빚더미…신혼부부 대출 중간값 8년새 130% 증가 (2026-09-28)
- SBS Biz — 높아진 서울 내집 문턱…신혼부부 10쌍 중 3쌍 ‘6억초과’ (2026-09-28)