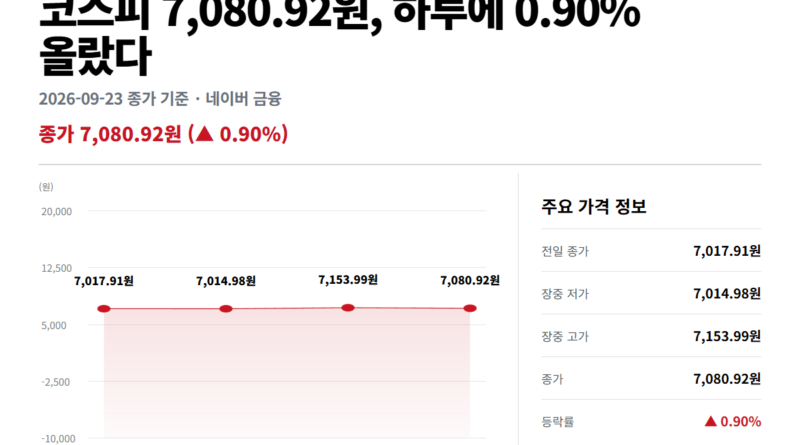
“제 대출이자도 오르나요” 미국채 30년물 금리 22년 만에 최고라는데
22년 만에 가장 높은 숫자가 나왔습니다. 미국 정부가 30년 동안 돈을 빌리면서 물어주는 이자, 미국채 30년물 금리예요. 9월 23일 현지 기준으로 그렇습니다.
더 읽어보기
22년 만에 가장 높은 숫자가 나왔습니다. 미국 정부가 30년 동안 돈을 빌리면서 물어주는 이자, 미국채 30년물 금리예요. 9월 23일 현지 기준으로 그렇습니다.
더 읽어보기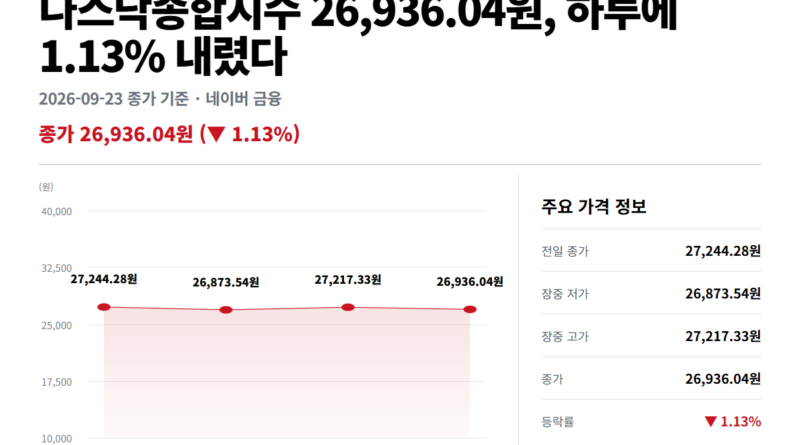
미국채 10년물 금리, 오늘 숫자부터 내 지갑에 오는 영향까지 정리했다. 9월 23일 현지시간 미국채 10년물 금리가 장중 5.135%까지 올랐어요. 같은 날 나스닥은 1.13% 내렸고요.
더 읽어보기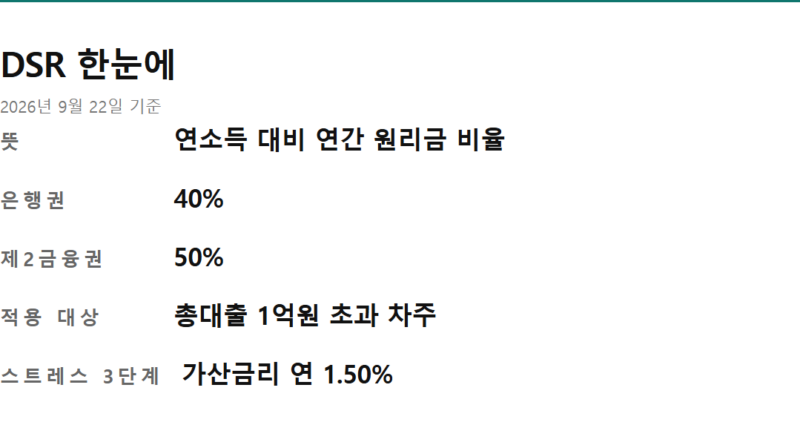
청약이나 매매를 알아보다가 ‘DSR 40%’라는 말에 한 번쯤 걸리셨을 거예요. 연봉의 40%까지만 빌려준다는 뜻으로 읽으면 연봉 5천만원에 2천만원. 집을 살 수 있는 금액이 아니죠. 그런데 이 계산은 처음부터 틀렸습니다.
더 읽어보기
대출받은 은행으로 월급 통장을 옮겨 놓고 금리가 깎이기를 기다렸는데 그대로였던 적, 있으신가요. 급여이체 우대금리 조건은 다 채운 것 같은데 나만 빠진 기분이 들죠.
더 읽어보기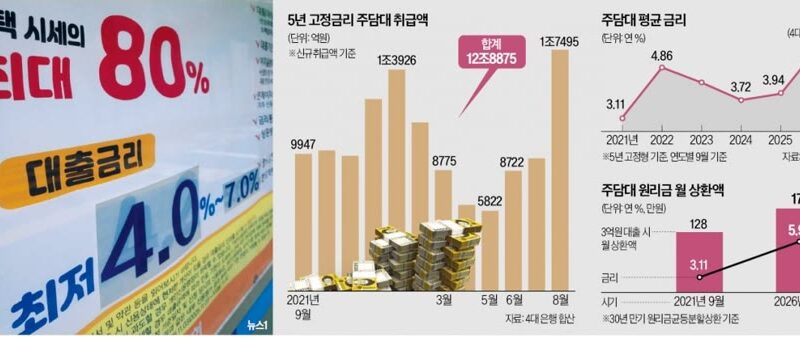
지난 글에서 장기 고정금리 주담대로 갈아타는 건 지금 손해라는 얘기를 드렸었죠. 그런데 이번 주에는 갈아타기를 고민할 새도 없이, 주담대 변동금리 이자 증가로 이미 그 대출을 쓰고 있는 분들의 상환액이 먼저 움직였습니다.
더 읽어보기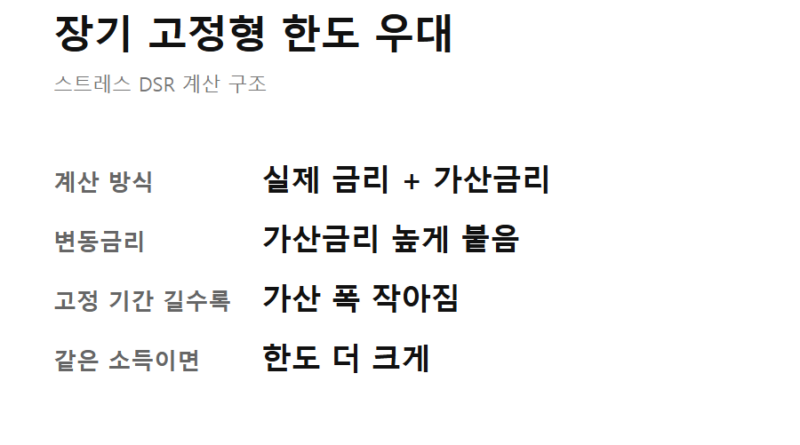
주담대 갈아타기 손해, 지금까지 확인된 내용을 순서대로 정리했습니다. 지난 글에서 10년 고정금리 주담대가 오히려 대출 한도를 늘려 준다는 얘기를 정리했죠. 그 글을 보고 ‘그럼 지금 고정으로 갈아타야 하나’ 싶으셨을 것 같아요.
더 읽어보기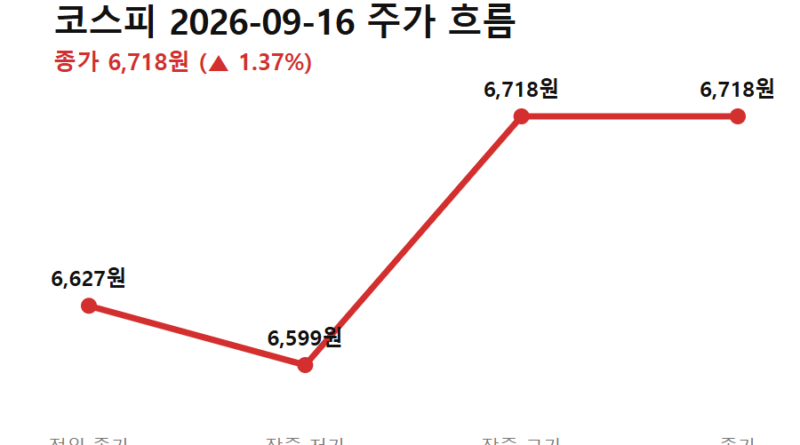
지난 글에서 17일 새벽에 나오는 미국 기준금리 발표가 코스피를 흔들지 정리해 드렸죠. 그 결과가 나왔습니다. 변동금리로 주담대를 쓰고 계신 분들은 이번에도 주담대 금리 인상으로 이어지나 싶으셨을 거예요.
더 읽어보기
10년 고정금리 주담대 실효성, 지금까지 확인된 내용을 순서대로 정리했습니다. 지난 글에서 장기 고정금리 주담대로 갈아타는 게 왜 지금은 손해인지 계산해 봤죠. 이번엔 그 상품 자체가 도마에 올랐습니다.
더 읽어보기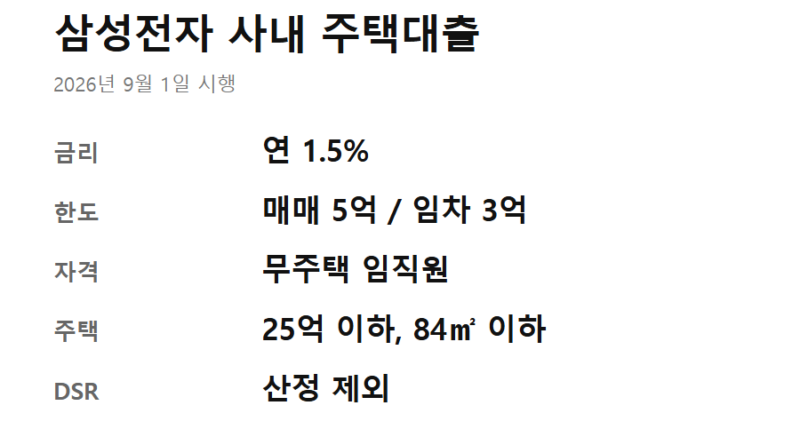
삼성전자 사내대출이 DSR 규제를 안 받는다는 기사, 한 번쯤 보셨을 겁니다. 우리 회사 사내대출도 그런 건가 싶으셨을 수도 있고요.
더 읽어보기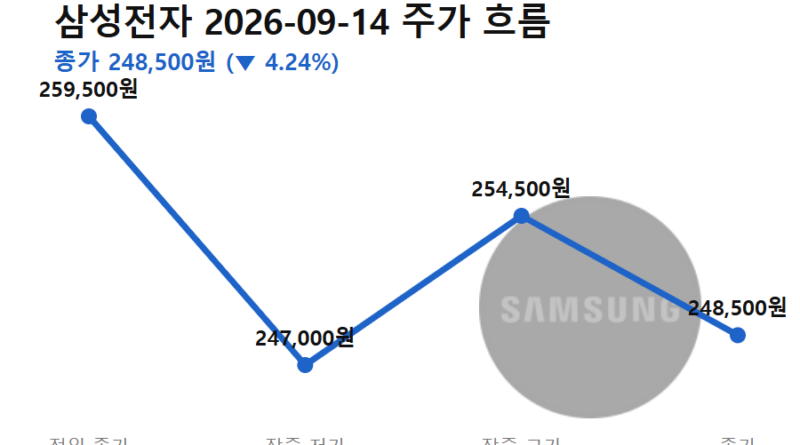
국채금리 5% 대출이자, 오늘 숫자부터 내 지갑에 오는 영향까지 정리했다. 어제 증권 앱을 열었다가 온통 파란 화면을 보신 분들 계실 거예요. 코스피가 하루 만에 3%대로 밀렸고, 뉴스에는 종일 ‘국채금리 5%’ 라는 말이 붙어 다녔죠.
더 읽어보기