“내 대출금리도 오르나요” 미국채 10년물 금리 5.135%, 19년 만에 최고라는데
미국채 10년물 금리, 오늘 숫자부터 내 지갑에 오는 영향까지 정리했다.
목차
아래 목차 순서대로 미국채 10년물 금리 핵심을 정리합니다.
미국 채권시장에서 벌어진 일인데
정작 크게 흔들린 건 주식이었습니다.
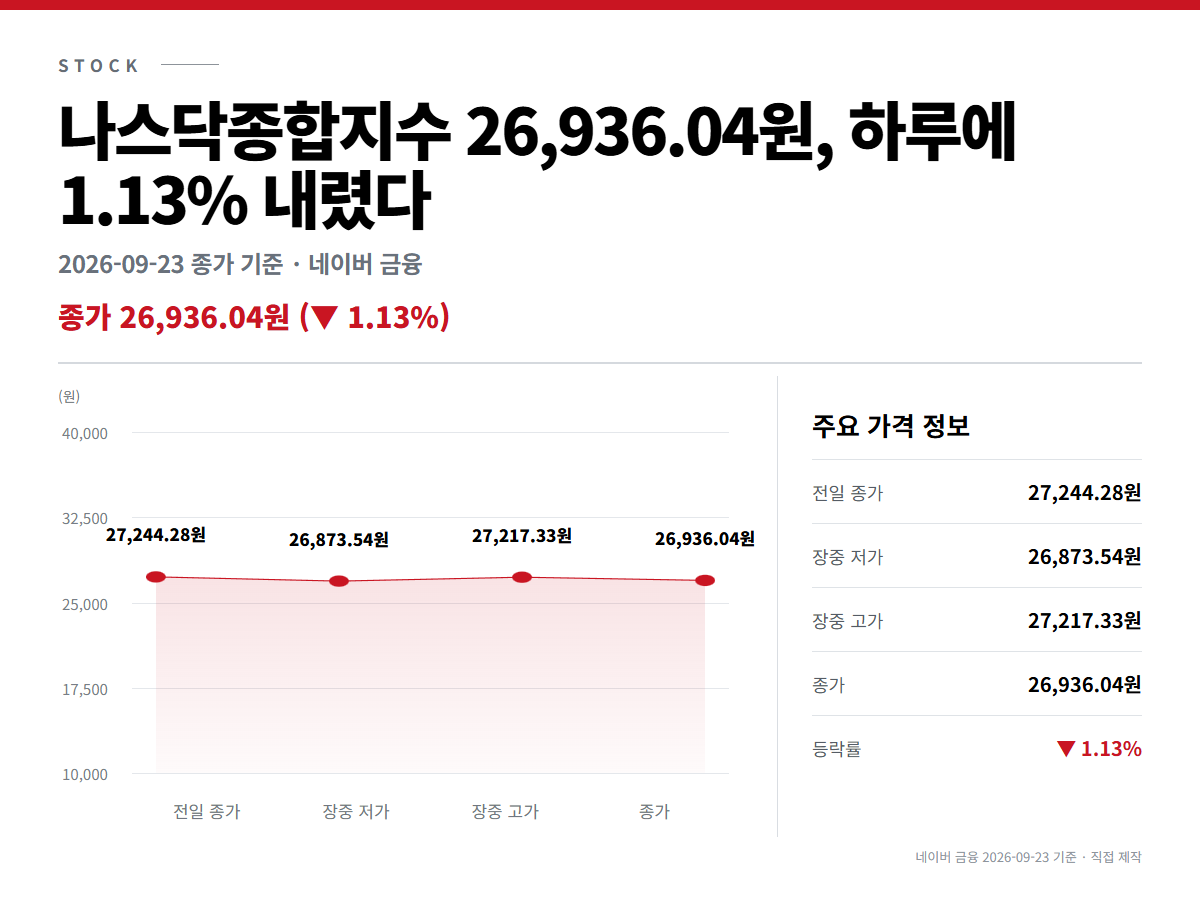
9월 23일 현지시간 미국채 10년물 금리가
장중 5.135%까지 올랐어요.
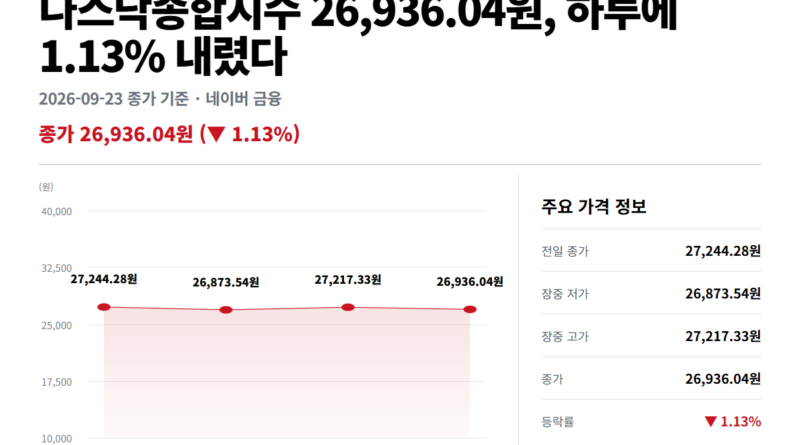
같은 날 나스닥은 1.13% 내렸고요.
경기 지표가 예상보다 강하게 나왔고
국채 입찰에서 수요가 부진했던 게 배경입니다.
그리고 이 숫자는 미국 안에서만 도는 게 아니에요.
미국채 10년물 금리 5.135%, 19년 만에 나온 숫자
미국채 10년물 금리는 9월 23일 현지시간
장중 5.135%를 찍었습니다.
2007년 이후 19년 만에 가장 높은 값이에요.
같은 날 5년물도 장중 5.03%로
2007년 이후 처음 5%대에 들어섰습니다.
뉴스핌과 SBS Biz가 9월 24일 전한 내용이죠.
두 만기가 나란히 5%를 넘었다는 건
당장 몇 달이 아니라 앞으로 몇 년 치 돈값을
시장이 다시 매겼다는 뜻입니다.
PMI 58.4, 62개월 만에 가장 높게 찍힌 경기 지표
첫째 이유는 경기 지표입니다.
9월 미국 종합 PMI 예비치가 58.4로 나왔어요.
2021년 7월 이후 62개월 만의 최고치입니다.
PMI는 기업 구매담당자에게 물어
경기가 나아지는지 재는 지표인데,
50을 넘으면 확장으로 봅니다.
경기가 이 정도로 뜨거우면
긴축이 더 갈 수 있다는 걱정이 따라붙죠.
그 걱정이 채권금리에 먼저 붙었습니다.
둘째는 입찰입니다.
700억달러 규모 5년물 입찰에서 수요가 부진했고
낙찰금리는 2006년 6월 이후 최고로 매겨졌어요.
사겠다는 사람이 적으면
파는 쪽이 금리를 더 얹어야 팔립니다.
지표와 수급이 같은 날 겹친 겁니다.
나스닥 1.13% 하락, 금리가 주식을 누르는 순서
9월 23일 뉴욕증시는 나스닥이 1.13%,
S&P500이 0.75% 내렸습니다.
국채금리가 오르면 주식이 눌리는 순서는 단순해요.
국채에 5%가 붙으면 굳이 위험을 지지 않아도
그만한 수익이 나오니까요.
성장주는 먼 미래 이익을 당겨서 평가받는데
당겨 올 때 쓰는 금리가 높아지면 그 값이 줄어듭니다.
나스닥이 먼저 맞는 이유가 여기 있습니다.
주담대 상단 7.29%, 여기까지 넘어오는 데 걸리는 시간
여기까지는 미국 얘기인데,
고리가 하나 더 있습니다.
미국채 10년물 금리가 오르면 국내 은행이 돈을 조달하는
은행채 금리가 따라 오르거든요.
그게 대출 기준금리에 반영됩니다.
이투데이 9월 15일 기준으로 5대 은행
고정·주기형 주담대 상단은 7.29%까지 올라와 있었어요.
원금 3억을 변동금리로 빌렸다면
금리 0.1%p 차이가 한 달 이자 2만5천원입니다.
(이자만 놓고 단순 계산)
다만 오늘 오른 미국 금리가
내일 내 이자에 바로 붙지는 않습니다.
은행채 발행, 코픽스 산출, 대출 갱신을 거치며
몇 주에서 몇 달씩 시차가 생겨요.
코픽스는 매달 15일, 10월 공시분에서 갈린다
변동금리 대출자가 볼 숫자는 코픽스입니다.
은행연합회가 매달 15일 전후로 공시하는데,
은행들이 돈을 조달한 비용을 모아 낸 값이에요.
9월 미국 금리가 반영된다면
10월 공시분부터 드러납니다.
전달보다 올랐는지만 봐도
내 대출에 무슨 일이 생길지 가늠이 되죠.
헷갈리는 4가지, 짧게 답합니다
Q. 5%가 왜 기준선처럼 불리나요?
2007년 이후 거의 넘지 않던 선이라서 그렇습니다.
19년 치를 놓고 봐도 가장 높은 자리예요.
Q. 금리가 오르면 국채 가격은요?
반대로 내려갑니다.
이미 갖고 있던 채권은 평가손실이 생기고,
지금 사는 사람은 더 높은 이자를 받습니다.
Q. 추가 금리인상이 확정된 건가요?
아닙니다. PMI가 강하게 나와 우려가 커진 것이고,
확정된 결정은 없습니다.
Q. 고정금리로 갈아타면 피할 수 있나요?
지금 상단이 7.29%까지 와 있는 건 고정·주기형 쪽입니다.
변동과 고정 중 어느 쪽이 유리한지는
남은 상환 기간과 갱신 시점에 따라 달라져요.
확인할 3가지, 이 순서로 봅니다
첫째, 미국채 10년물 금리가 5%대에 머무느냐입니다.
하루 고점이었는지 굳은 자리인지가 여기서 갈립니다.
둘째, 다음 국채 입찰에서 수요가 돌아오느냐죠.
이번 부진이 일시적이었는지 아닌지를 보여줍니다.
셋째, 10월 코픽스입니다.
앞의 둘은 남의 나라 숫자지만
이건 내 이자에 직접 찍히는 숫자니까요.
조심할 신호는 금리가 5%대에 굳는 것이고,
진정되는 신호라면 입찰 수요가 먼저 회복되는 쪽입니다.
둘 다 열어 두고 봅니다.
미국채 10년물 금리 5.135%는 장중 고점이라 종가는 이보다 낮습니다.
숫자 하나로 방향을 단정할 자리는 아니에요.
지금 셀 것은 높이가 아니라 기간입니다.
첫 확인 지점은 10월 코픽스입니다.
이 글은 투자 판단을 권유하는 글이 아니에요. 매수·매도는 본인 판단으로 하셔야 해요.
미국채 10년물 금리 내용은 새로 확인되는 대로 이 글에 업데이트합니다. 미국채 10년물 금리 관련해 궁금한 점은 댓글로 남겨 주세요.
함께 보면 좋은 글
미국채 10년물 금리 관련 글도 함께 읽어 보세요.
- 아파트 실거래가 조회, 담합 신고 617건 중 걸린 건 121건
- 광명 시티프라디움 에듀하임 1순위 조건, "7억대라던데" 재당첨 10년
- "가전회사 아니었나요?" LG전자 주가 7% 올린 건 엔비디아가 승인한 냉각장치라는데
참고 자료
- 뉴스핌 — 美 10년물 금리 19년래 최고…5년물도 5% 돌파 (2026-09-24)
- SBS Biz — 美국채금리 급등…10년물 19년 만에 최고·5년물도 5% 돌파 (2026-09-24)
- 뉴데일리 — 강한 경기·고유가에 美국채금리 ‘껑충’…10년물 19년 만에 최고·5년물 5% 돌파 (2026-09-24)
- 이투데이 — 美 국채금리 급등에 주담대 8% 턱밑…변동금리도 ‘시간차 충격’ (2026-09-15)
- 네이버 금융 — 나스닥종합지수(IXIC) 시세 (2026-09-24)