미국 국채금리 장중 5% 돌파, 내 대출이자도 오를까
국채금리 5% 대출이자, 오늘 숫자부터 내 지갑에 오는 영향까지 정리했다.
목차
아래 목차 순서대로 국채금리 5% 대출이자 핵심을 정리합니다.
어제 증권 앱을 열었다가 온통 파란 화면을 보신 분들 계실 거예요.
코스피가 하루 만에 3%대로 밀렸고, 뉴스에는 종일 ‘국채금리 5%’ 라는 말이 붙어 다녔죠.
주식도 주식이지만, 대출 끼고 사는 입장에서는 대출이자부터 걱정되잖아요.
먼저 답부터 적습니다.
미국 장기 국채금리가 장중 연 5%를 찍자 외국인이 한국 주식을 대거 팔았고, 그게 이날 하락의 방아쇠였어요.
그리고 이 금리는 은행채를 거쳐 내 대출금리와 같은 줄에 서 있는 숫자입니다.
📉 1. 코스피 3.26% 급락, 국채금리 5%와 내 대출이자
2026년 9월 14일 종가 기준입니다. 지수만 빠진 게 아니라 대형 반도체주가 더 크게 밀렸어요.
| 구분 | 종가 | 전일 대비 |
|---|---|---|
| 코스피 | 6,684.37 | -3.26% |
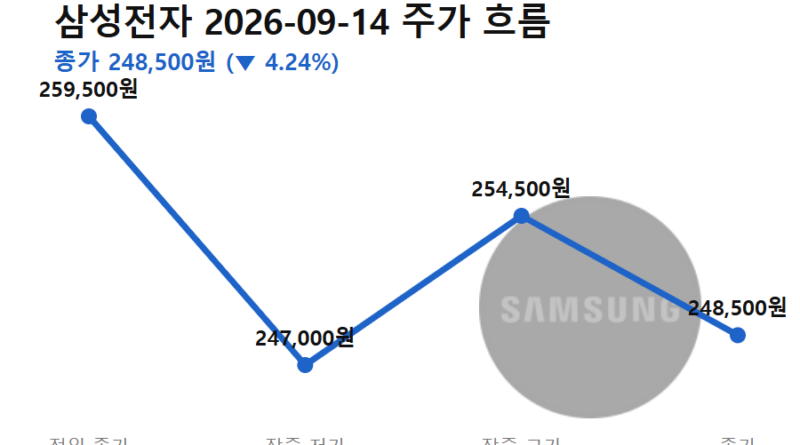
| 삼성전자 | 248,500원 | -4.24% |
| SK하이닉스 | 1,683,000원 | -7.12% |
지수보다 반도체 두 종목이 더 많이 빠진 하루였습니다. 이날 유가증권시장에서 외국인 순매도가 3조원을 넘겼는데, 외국인 자금이 빠져나갈 때 가장 먼저 팔리는 게 덩치 큰 반도체주라는 설명이 한국경제 9월 14일 기사에 실렸어요.
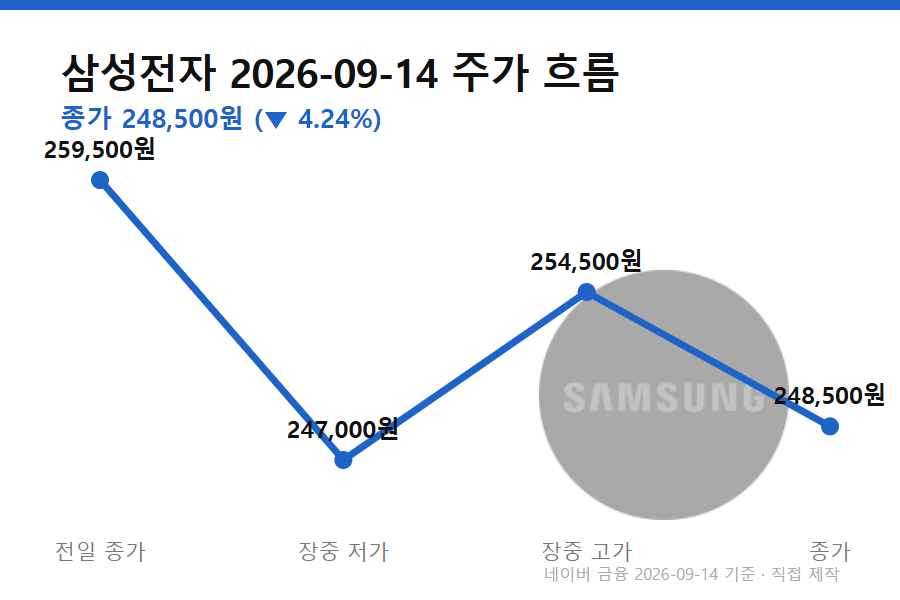
삼성전자를 100주 들고 계셨다면 전날 종가보다 한 주에 1만1,000원, 모두 110만원이 줄어든 계산이 됩니다. 하루 사이에 벌어진 일이고요.
🔍 2. 미국 10년물 5%가 왜 서울 증시를 흔들었나
국채금리(나라가 돈을 빌리면서 주는 이자)는 미국 정부가 발행한 채권에 붙는 이자율이에요. 그중 10년 뒤에 갚는 10년물이 기준으로 쓰이죠.
요즘 뉴스에서 미국채금리라고 줄여 부르는 게 바로 이 숫자입니다.
여기가 연 5%라는 건, 세상에서 제일 안전하다고 여겨지는 곳에 돈을 맡겨도 5%를 받는다는 뜻이죠. 그러면 굳이 위험한 주식에 돈을 둘 이유가 줄어듭니다. 코스피 급락의 배경에 이 계산이 깔려 있었어요.
금리가 왜 여기까지 올라왔는지는 머니투데이 9월 14일 기사가 세 가지를 짚었어요. 미국의 물가 상승 우려, 국제유가 상승, 그리고 빅테크의 ‘AI 속도조절론’이 한꺼번에 겹쳤다는 거예요. 한 가지 이유로 오른 게 아니라는 뜻이고요.
💰 3. 3억 빌렸으면 0.25%p에 한 달 6만원
여기서 하나 헷갈리는 부분이 있습니다. 미국 국채금리는 한국은행 기준금리가 아닌데, 왜 내 대출이자 얘기가 따라 나올까요.
은행도 돈을 빌려와서 빌려주기 때문이에요. 은행이 대출 재원을 마련하며 찍는 은행채 금리는 국고채 금리를 따라가고, 국고채는 미국 장기금리에 영향을 받습니다. 그래서 남의 나라 금리가 몇 달 뒤 내 이자 고지서까지 건너오는 거죠.
원금 3억원에 금리가 0.25%p만 올라도 이자는 1년에 75만원, 한 달에 약 6만2,500원 늘어납니다.
원금 3억원, 0.25%p, 이자만 놓고 잡은 단순 계산이에요. 실제로는 갚아 나가며 잔액이 줄고 상환 방식에 따라서도 달라지고요.
금액 자체보다, 남의 나라 금리 소식이 내 통장에서 이 정도 크기로 움직일 수 있다는 감각이 더 중요합니다.
⚖️ 4. 5%를 넘어도 오늘 내 대출금리는 그대로입니다
그런데 이건 조금 다르게 봐야 합니다. 5%는 장중에 한 번 닿은 값이지 하루를 마친 종가가 아니에요.
국내 대출금리는 한국은행 기준금리와 은행채, 코픽스(은행들의 자금조달비용 지수), 은행 가산금리까지 여러 단계를 거쳐 정해집니다. 미국 금리 하나로 자동 연동되는 구조가 아니라는 거죠.
이미 고정금리로 받아 둔 대출이라면 이번 뉴스로 당장 달라지는 건 없습니다. 변동금리도 코픽스에 반영되기까지 시차가 있고요.
지금 새로 대출을 받거나 갈아타려는 분만 조건을 다시 들여다보면 됩니다.
👀 5. 9월 17일 새벽에 방향이 갈린다
한국경제는 9월 17일 새벽에 나올 미국 쪽 결과에 따라 방향이 갈릴 것으로 봤어요. 같은 날 머니투데이는 시장이 보는 미국 금리 인상 확률을 86%로 전했고요.
86%는 확정된 결과가 아니라 지금 시장이 그렇게 예상하고 있다는 숫자입니다. 이 예상이 빗나가면 이날 급락분도 다르게 읽히죠.
국채금리 5%는 아직 장중에 한 번 닿은 숫자고, 이게 내 대출이자로 넘어오려면 은행채와 코픽스를 거치는 시간이 필요합니다.
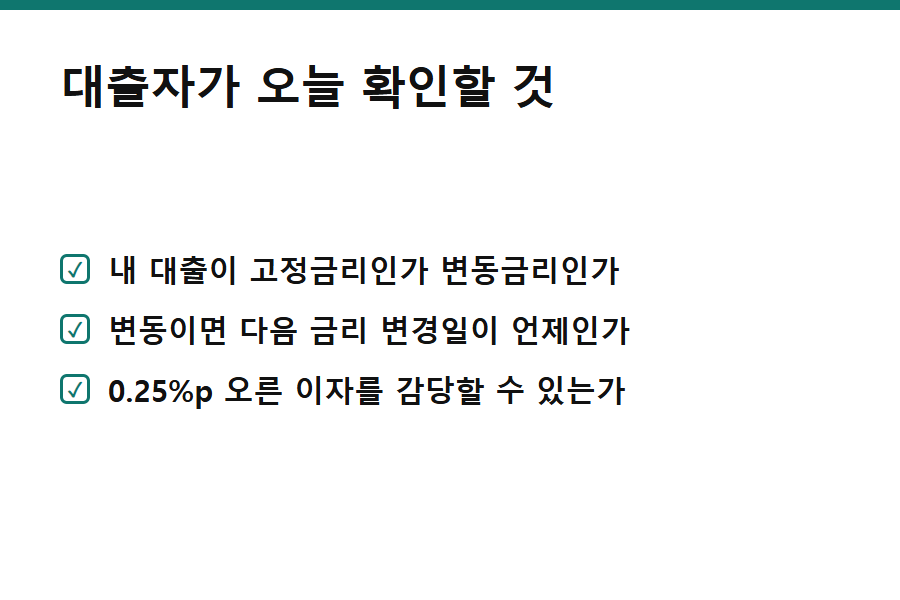
오늘 할 일은 갈아탈지 말지 결정하는 게 아니라, 내 대출이 고정인지 변동인지, 변동이면 다음 금리 변경일이 언제인지 확인해 두는 쪽입니다. 17일 이후 숫자가 달라지면 그때 이어서 정리하겠습니다.
이 글은 투자 판단을 권유하는 글이 아니에요. 매수·매도는 본인 판단으로 하셔야 해요.
국채금리 5% 대출이자 내용은 새로 확인되는 대로 이 글에 업데이트합니다. 국채금리 5% 대출이자 관련해 궁금한 점은 댓글로 남겨 주세요.
함께 보면 좋은 글
국채금리 5% 대출이자 관련 글도 함께 읽어 보세요.
- 전세보증금 미반환 임대인 조회, 10월부터 보증까지 막힌다
- 더샵송도마리나베이 무순위 청약자격, 9월 15일 통장 없이 되나
- 삼성전자 하이닉스 급락 이유, 100주면 오늘 얼마 빠졌나
국채금리 5% 대출이자 참고 자료
- 한국경제 — 美 국채금리 5% 악몽에 3조 던진 외국인…亞 반도체 와르르 (2026-09-14)
- 한국경제 — 코스피 짓누른 금리 5% 악몽…17일 새벽 운명 갈린다 (2026-09-14)
- 머니투데이 — 미국 금리인상 확률 86%…코스피 3% 넘게 급락 (2026-09-14)
- EBN — 코스피 3.5% 급락, 외국인 2조 가까이 ‘팔자’…유가 100달러·美금리 5% 덮쳤다 (2026-09-14)