“내 주담대도 오르나요” 미국 금리 4% 코앞, 한은도 올린다는데
지난 글에서 17일 새벽에 나오는 미국 기준금리 발표가 코스피를 흔들지 정리해 드렸죠.
그 결과가 나왔습니다.
변동금리로 주담대를 쓰고 계신 분들은 이번에도 주담대 금리 인상으로 이어지나 싶으셨을 거예요.
목차
아래 목차 순서대로 주담대 금리 인상 핵심을 정리합니다.
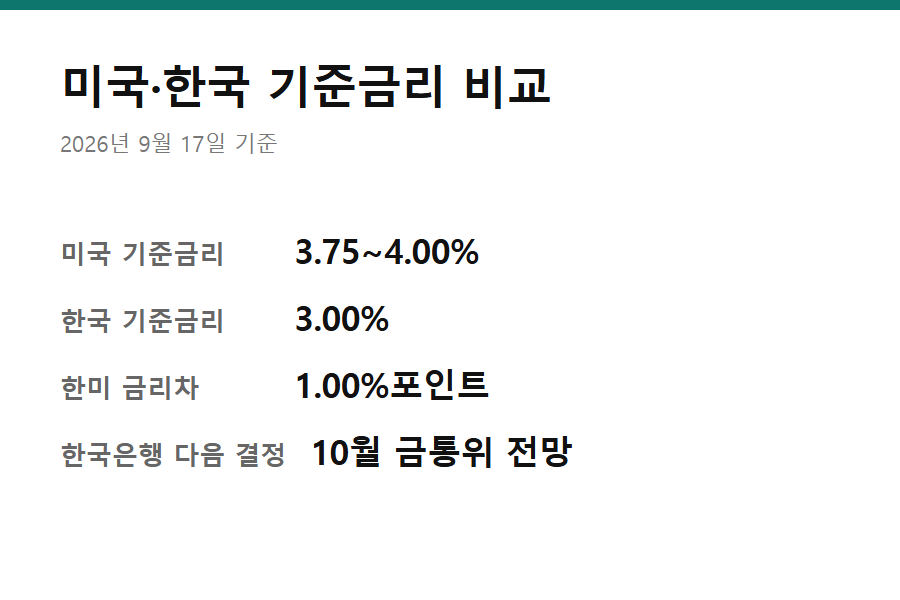
미국 연방준비제도(Fed)가 기준금리를 3.75~4.00%로 0.25%포인트 올렸습니다. 블록미디어 9월 17일 속보 기준이에요.
다만 미국이 올렸다고 내 대출금리가 오늘 바로 따라 오르지는 않습니다. 사이에 한국은행과 코픽스라는 두 단계가 남아 있거든요.
📉 1. 미국 기준금리 3.75~4.00%, 주담대 금리 인상 걱정이 커진 숫자들
한국 기준금리는 3.00%입니다. 이번 인상으로 한미 금리차는 1.00%포인트까지 벌어졌어요. THE Biz 9월 16일 기사, 2026년 9월 17일 기준입니다.
숫자만 보면 1.00%포인트지만, 이게 곧바로 한국 금리 인상을 뜻하지는 않아요.
다만 한국은행이 결정을 내릴 때 놓고 보는 변수 하나가 무거워진 건 맞습니다.
발표 전날 국내 시장도 이미 움직였습니다.
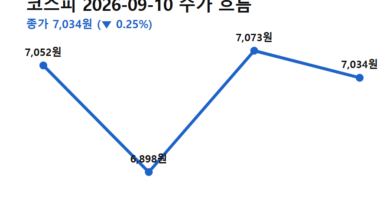
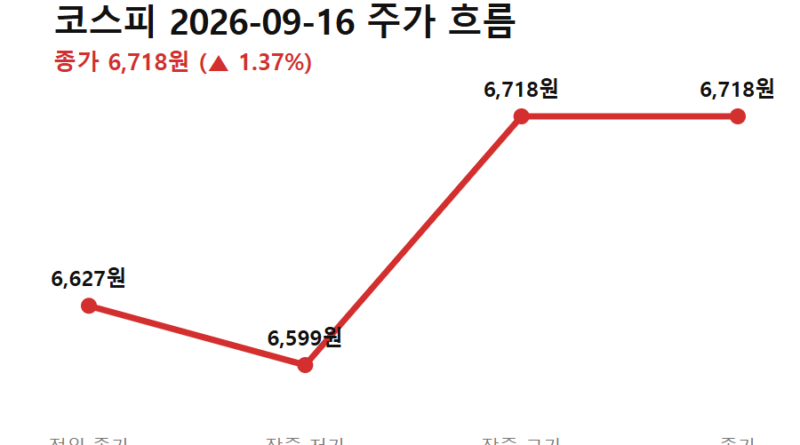
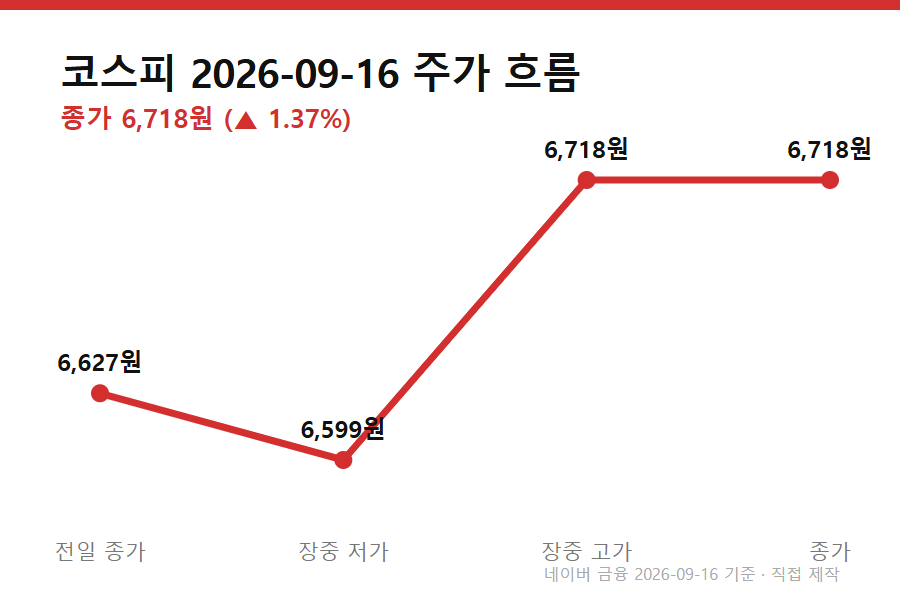
9월 16일 코스피는 전 거래일 6,627.26보다 1.37% 오른 6,717.97로 마감했어요.
같은 날 원달러 환율은 1,376.7원, 전일보다 0.95% 올랐습니다. 네이버 금융 종가 기준.
여기 적은 코스피와 환율은 모두 발표 전날 숫자예요. 17일 장이 열린 뒤 반응은 이 글에 담지 않았습니다.
🔍 2. 한국은행 10월 인상 전망, 왜 나왔나
금리차가 벌어지면 원화에 약세 압력이 붙고 외국인 자금이 빠져나갈 수 있다는 걱정이 커지죠.
한국은행이 한미 금리차와 가계부채를 함께 놓고 연내 한 차례 인상을 검토할 수 있다는 전망이 나온 배경입니다.
시기는 10월 금통위가 유력하다는 게 지금 나온 전망이에요. THE Biz 9월 16일 기사 기준입니다.
한국은행이 금리를 올리기 부담스러워하는 쪽에는 가계부채가 있습니다.
금리를 올리면 환율과 자금 유출 압력은 눌리지만, 이미 대출을 쓰고 있는 가계의 이자 부담은 커지거든요. 10월 결정이 딜레마로 불리는 이유죠.
반대쪽 이야기도 있습니다. 골드만삭스는 미국이 이번 한 차례를 올린 뒤에는 추가 긴축이 필요하지 않다는 쪽에 무게를 뒀다고 해요. 글로벌이코노믹 9월 16일 보도 기준.
확정된 건 미국의 이번 인상까지고, 한국은행 결정은 아직 나오지 않았습니다.
⚖️ 3. 미국이 올린 0.25%포인트, 내 주담대까지 오는 길
변동금리 주담대는 기준금리가 바뀐다고 곧바로 금리 인상으로 이어지지는 않아요. 대부분 코픽스(자금조달비용지수, 은행이 예금·채권으로 돈을 끌어올 때 든 비용의 평균)에 연동되거든요.
순서는 이렇습니다.
· 한국은행이 기준금리를 올린다
· 은행 예금·채권 금리가 따라 오른다
· 그게 다음 코픽스 고시에 반영된다
· 내 대출의 금리 변경일이 와야 새 금리가 적용된다
그래서 대출 약정에 적힌 금리 변경 주기가 6개월이냐 12개월이냐에 따라 체감 시점이 달라져요. 고정금리를 쓰고 있다면 만기나 갈아타기 전까지는 이번 변화가 내 상환액을 건드리지 않습니다.
시차가 두 번 걸린다는 얘기예요. 뉴스가 나온 날과 내 통장에서 돈이 더 빠져나가는 날은 몇 달 차이가 날 수 있습니다.
기준금리 0.25%포인트가 내 대출금리 0.25%포인트로 그대로 옮겨오지는 않습니다.
그렇다면 만약 그대로 옮겨온다고 놓고 보면, 내 계좌에서는 한 달에 얼마가 움직이는 걸까요?
💰 4. 3억이면 한 달 6만 2,500원, 0.25%포인트 가정 계산
여기부터는 예측이 아니라 가정입니다. 한국은행이 기준금리를 올리고 그 인상분이 내 주담대 금리에 그대로 붙는다고 놓은 값이에요.
원금은 그대로 두고 이자만 단순 계산했습니다.
| 대출 원금 | 연 이자 증가 | 월 이자 증가 |
|---|---|---|
| 2억원 | 50만원 | 약 4만 1,700원 |
| 3억원 | 75만원 | 약 6만 2,500원 |
| 5억원 | 125만원 | 약 10만 4,200원 |
변동금리로 3억 원 넘게 쓰고 있다면 한 달에 6만 원 이상이 움직이는 셈이죠. 반대로 고정금리라면 이 표는 다음 갈아타기를 따질 때 꺼내 보면 됩니다.
이 계산의 결론은 얼마나 오를까가 아니라, 이 정도 늘어도 우리 집 살림이 버티나입니다.
👀 5. 10월 금통위 전에 확인할 것 두 가지
· 내 대출이 변동인지 고정인지, 변동이면 다음 금리 변경일이 언제인지
· 대환을 생각한다면 스트레스 DSR(한도를 볼 때 실제 금리에 가산금리를 얹어 보수적으로 계산하는 규제)이 적용된 한도가 지금 얼마인지
두 가지 모두 은행 앱의 대출 상세 화면이나 대출 약정서에서 확인할 수 있어요. 금리가 오르면 이자만 느는 게 아니라 받을 수 있는 한도도 줄거든요.
미국 금리는 올랐고, 한국은행 결정은 아직 남아 있습니다.
오늘 할 일은 갈아타기를 결정하는 게 아니라 내 대출 조건을 꺼내 확인해 두는 것까지예요.
10월 금통위 결과가 나오면 달라지는 부분을 이어서 정리하겠습니다.
도움이 되셨다면 공감·이웃추가 부탁드려요.
이 글은 투자 판단을 권유하는 글이 아니에요. 대출 갈아타기나 매매 결정은 본인 판단으로 하셔야 해요.
주담대 금리 인상 내용은 새로 확인되는 대로 이 글에 업데이트합니다. 주담대 금리 인상 관련해 궁금한 점은 댓글로 남겨 주세요.
함께 보면 좋은 글
주담대 금리 인상 관련 글도 함께 읽어 보세요.
- 힐스테이트 송파더그리드 정당계약 18일, 계약금 1000만원부터
- "갈아타면 한도 더 나온다길래" 고정 주담대, 31.9%만 택했다는데
- "확정 아니라면서요?" SK하이닉스 주가 인텔 협상설에 4% 올랐다는데
참고 자료
- 블록미디어 — [속보] 미 연준, 9월 기준금리 3.75~4.0%…0.25%p 인상 (2026-09-17)
- THE Biz — 美 4%대 금리 복귀 눈앞… 한은, 한미 금리차 1%p 확대에 10월 ‘딜레마’ (2026-09-16)
- 글로벌이코노믹 — 골드만 "연준 이번엔 0.25%p 인상…추가 인상은 불필요" (2026-09-16)
- 서울신문 — 美 FOMC만 보는 박스권 코스피 (2026-09-17)
- 네이버 금융 — 코스피 지수 시세 (2026-09-16 종가) (2026-09-16)