“연봉 5천이면 2천만원인 줄” DSR 뜻 알고 보니 3억348만원
청약이나 매매를 알아보다가 ‘DSR 40%’라는 말에 한 번쯤 걸리셨을 거예요.
연봉의 40%까지만 빌려준다는 뜻으로 읽으면 연봉 5천만원에 2천만원. 집을 살 수 있는 금액이 아니죠.
그런데 이 계산은 처음부터 틀렸습니다. DSR 뜻을 한 줄만 바로잡으면 숫자가 완전히 달라집니다.
목차
아래 목차 순서대로 DSR 뜻 핵심을 정리합니다.
게다가 2025년 7월 1일부터 스트레스 DSR 3단계가 전 금융권 가계대출에 전면 시행됐어요(대한민국 정책브리핑 기준). 한도를 재는 자가 바뀐 뒤라 ‘내 연봉이면 얼마’를 다시 계산해 볼 필요가 생긴 겁니다.
아래 숫자는 모두 2026년 9월 22일 기준입니다.
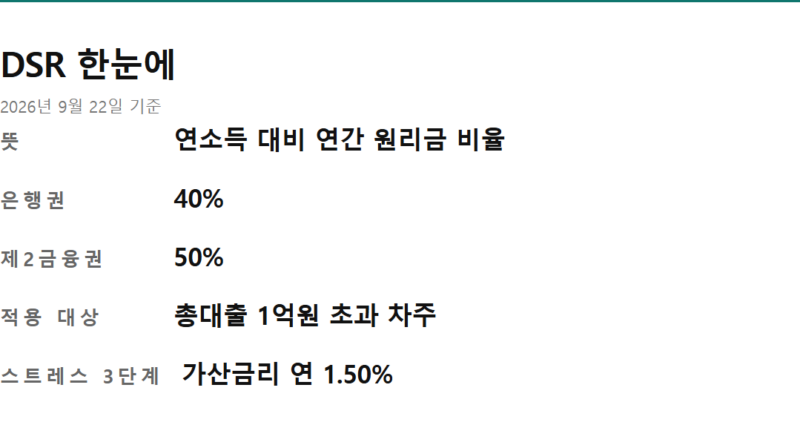
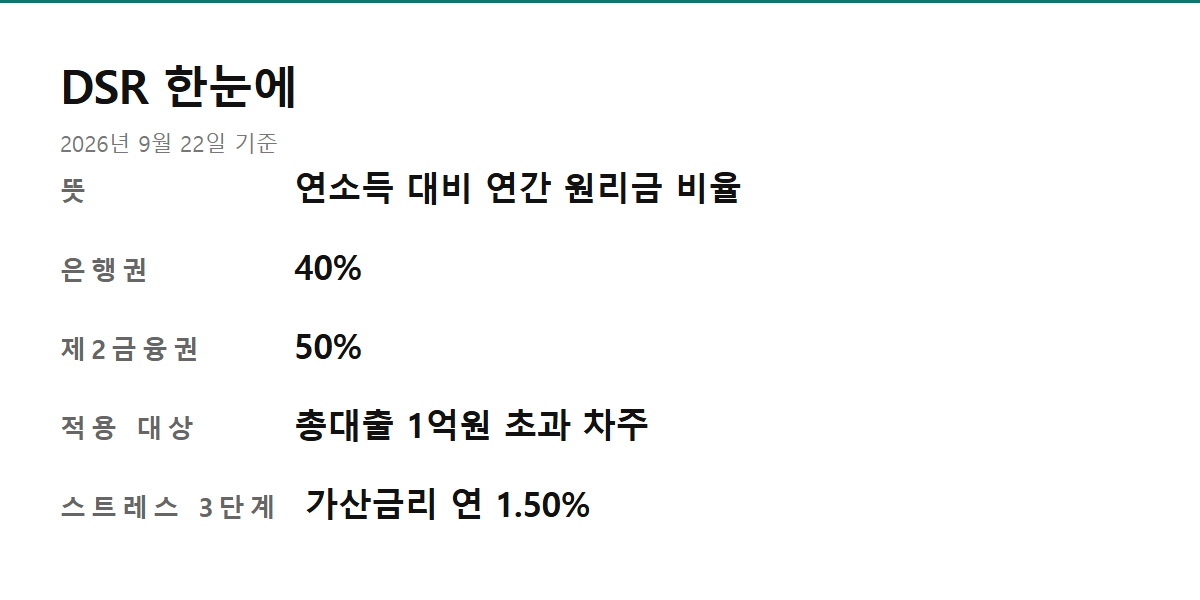
📌 한눈에
· 뜻: 연소득의 40%가 아니라 ‘1년에 갚는 원리금’의 비율
· 한도: 연봉 4천~7천만원 네 구간 계산
· 스트레스 DSR: 실제 금리는 그대로, 한도 계산에만 가산
· 기존 대출: 신용대출·카드론이 한도를 먼저 깎는 구조
· 자주 묻는 질문: 2금융권 50%, 총대출 1억원 기준
· 지금 할 것: 연소득과 기존 원리금부터 확인
1. DSR 뜻은 연봉 40%가 아니라 원리금 40%입니다
DSR(총부채원리금상환비율)은 1년에 갚는 모든 대출의 원리금을 연소득으로 나눈 비율이에요. 금융위원회 정책자료 기준으로 규제비율은 은행권 40%, 제2금융권 50%예요.
연봉 5천만원이라면 1년에 원리금으로 2천만원까지 쓸 수 있다는 뜻이죠. 빌릴 수 있는 총액이 2천만원이라는 말이 아닙니다.
빌리는 돈의 크기가 아니라 갚는 돈의 크기를 재는 잣대라는 걸 알아야 한도 계산이 이해가 됩니다.
2. 연봉 5천이면 3억348만원, 4천부터 7천까지
그럼 1년에 2천만원을 원리금으로 낼 수 있으면 대출한도가 얼마나 나올까요. 여기서 금리와 기간이 들어갑니다.
한국주택금융공사 u-보금자리론 금리(2026년 9월 22일 조회 기준)인 연 5.20%, 30년 만기, 원리금균등상환으로 계산해 봤습니다.
| 연소득 | 월 원리금 상한 | 대출한도 |
|---|---|---|
| 4,000만원 | 133만원 | 2억4,278만원 |
| 5,000만원 | 167만원 | 3억348만원 |
| 6,000만원 | 200만원 | 3억6,417만원 |
| 7,000만원 | 233만원 | 4억2,487만원 |
기존 대출이 하나도 없다고 가정한 값이에요.
이미 갚고 있는 빚이 있으면 그만큼 여기서 빠집니다. 소득을 인정하는 방식도 금융회사마다 달라서 실제 승인액은 다를 수 있어요.
DSR은 집값이 아니라 내 연소득이 정하는 한도입니다.
LTV는 집값에서 출발하지만 DSR은 사람에서 출발합니다. 같은 집을 봐도 소득이 다르면 나오는 금액이 갈리는 이유죠.
3. 금리는 그대로인데 한도만 줄어드는 가산금리 1.50%
여기서 헷갈리는 부분이 하나 있습니다. 스트레스 DSR은 내가 실제로 내는 대출금리를 올리는 제도가 아니에요.
앞으로 금리가 오를 가능성을 감안해 한도를 계산할 때만 가산금리를 얹는 장치입니다(대한민국 정책브리핑 기준).
3단계 가산금리는 연 1.50%. 위 표는 이 가산을 빼고 계산한 값이라, 실제 심사에서는 표보다 한도가 내려갑니다.
그래서 표의 금액은 최대치가 아니라 출발점으로 보는 게 맞아요.
4. 총대출 1억을 넘는 순간, 신용대출이 먼저 깎습니다
가산금리로 줄어든 한도는 여기서 한 번 더 줄어들 수 있습니다. 이 글에서 제일 무거운 조건이 이겁니다.
DSR 규제는 총대출액이 1억원을 넘는 개인 차주에게 적용돼요(금융위원회 정책자료 기준). 넘는 순간 기존 빚의 원리금이 전부 계산에 들어갑니다.
· 신용대출, 카드론, 자동차 할부, 학자금 대출까지 원리금이 합산됩니다.
· 기존 대출로 매달 40만원이 나가고 있다면 표의 월 상한에서 40만원이 먼저 빠져요. 그만큼 새로 받을 금액이 줄어드는 구조입니다.
· 여기서 말하는 1억원은 새로 받을 대출만이 아니라 이미 받아 둔 것까지 합친 금액이에요.
· 주택담보대출을 먼저 받을지 신용대출을 정리할지, 순서만 바꿔도 결과가 달라집니다.
5. 자주 묻는 질문 — 2금융권 50%면 더 나오나요
Q. 2금융권은 50%니까 한도가 더 나오나요?
A. 비율은 높습니다. 다만 금리가 높으면 같은 원리금으로 빌릴 수 있는 원금이 줄어들어요. 비율만 보고 유리하다고 단정하기는 어렵습니다.
Q. 총대출이 1억원 이하면 안 보나요?
A. 차주단위 DSR 규제 대상에서는 빠집니다. 그래도 금융회사가 자체 기준으로 상환능력을 따지는 건 별개예요.
Q. 지방 주택담보대출도 똑같이 3단계인가요?
A. 지방 주담대는 3단계 적용이 유예돼 2026년 6월 30일까지 가산금리 0.75% 수준이 유지됐다고 발표됐어요(금융위원회 기준). 그 이후 기준은 대출받기 전에 은행에 확인하셔야 합니다.
Q. 만기를 길게 잡으면 한도가 늘어나나요?
A. 계산 구조상으로는 그렇습니다. 기간이 길어지면 1년에 갚는 원리금이 줄어 같은 소득으로도 더 큰 금액이 잡혀요. 대신 총이자는 늘어나고, 상품마다 정해진 최장 만기 안에서만 가능합니다.
6. 그래서 연봉 5천 부린이는 지금 뭘 보면 되나
표의 금액은 조건이 다 맞았을 때 나오는 이론값이라, 은행 DSR계산기에 내 조건을 넣어봐야 정확한 숫자가 나옵니다. 기존 대출이 있거나 소득 인정 방식이 다르면 여기서 내려가요.
뒤집어 말하면 한도를 키우는 가장 확실한 방법은 새 대출을 알아보는 게 아니라 이미 나가고 있는 원리금을 줄이는 쪽이에요.
✅ 오늘 확인할 것
· [ ] 소득금액증명원으로 연소득 확인
· [ ] 신용대출·카드론·할부의 월 원리금 합계
· [ ] 내 총대출이 1억원을 넘는지
· [ ] 받으려는 상품의 만기와 상환 방식
DSR 뜻은 얼마를 빌리느냐가 아니라 1년에 얼마를 갚느냐를 재는 잣대입니다.
그러니 한도가 궁금할 때 먼저 열어 볼 것은 집값이 아니라 내 상환 내역이에요. 이 글은 대출을 권유하려는 글이 아니고, 최종 판단은 본인 상황에 맞춰 하셔야 합니다.
도움이 되셨다면 공감·이웃추가 부탁드려요.
※ 이 글은 정보 제공 목적이며 투자 판단의 책임은 본인에게 있습니다.
DSR 뜻 내용은 새로 확인되는 대로 이 글에 업데이트합니다. DSR 뜻 관련해 궁금한 점은 댓글로 남겨 주세요.
함께 보면 좋은 글
DSR 뜻 관련 글도 함께 읽어 보세요.
- 문수로 비스타 더파크 1순위 조건, 9월 22일 84㎡ 8억3200만원이라는데
- "40대는 밀리나" 보편형 공공임대 19만호, 청년 우선공급 70%까지
- "나만 팔았나" 코스피 7000선 회복, 삼성전자 5.36% 올랐다는데
참고 자료
- 대한민국 정책브리핑 — 3단계 스트레스 DSR 7월부터 시행 (2025-07)
- 한국주택금융공사 — 보금자리론 금리안내 (2026-09-22)
- 금융위원회 — 차주단위 DSR 규제 관련 정책자료 (2026-09-22)
핑백: 보편형 공공임대 19만호에서 청년에게 먼저 가는 50%
핑백: "조회했는데 왜 안 뜨죠?" 안심전세앱 악성임대인 조회, 2억 두 번 넘어야 뜬다