“조회했는데 왜 안 뜨죠?” 안심전세앱 악성임대인 조회, 2억 두 번 넘어야 뜬다
"집주인 이름만 넣어 보면
사고 낸 사람인지 알 수 있다."
안심전세앱 악성임대인 조회 얘기입니다.
목차
아래 목차 순서대로 안심전세앱 악성임대인 조회 핵심을 정리합니다.
9월 21일부터 실제로 열렸어요.
HUG와 한국주택금융공사(HF), SGI서울보증
세 곳이 그 이력을 같이 보기 시작했거든요.
9월 21일과 10월 1일,
열흘 사이에 두 가지가 바뀝니다.
하나는 보는 것, 하나는 막는 것이에요.
그런데 조회창이 비었다고
안전한 집이라는 뜻은 아니에요.
2026년 9월 23일 기준으로 정리했습니다.
문턱이 생각보다 높거든요.
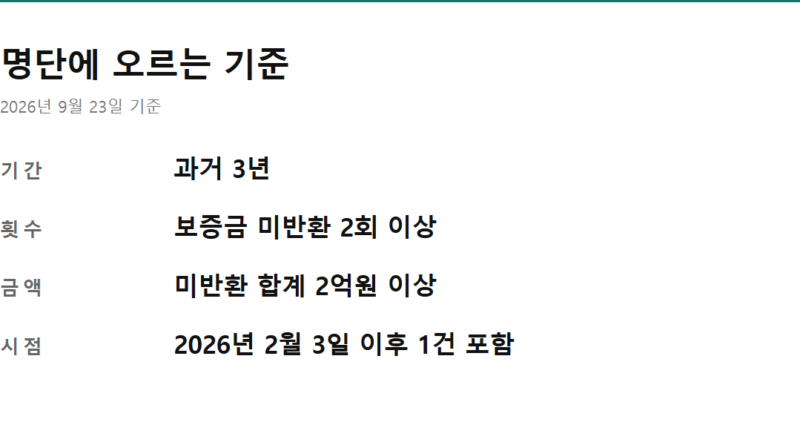
3년 안에 두 번, 합쳐서 2억원.
둘을 다 넘겨야 이름이 뜹니다.
9월 21일 열린 안심전세앱 악성임대인 조회, 무엇이 보이나
앱에서 보이는 건 네 가지입니다.
임대인의 성명과 나이, 주소,
그리고 돌려주지 않은 보증금 액수.
이름만 나오는 게 아니라
얼마를 못 돌려줬는지 금액까지 붙어요.
(뉴스1 9월 21일 기사 기준)
안심전세앱은 HUG가 운영하는 앱이에요.
전세 시세와 임대인 정보를 보려고
계약 전에 한 번씩 열어 보는 그 앱입니다.
여기서 말하는 사고는 대위변제예요.
집주인이 못 돌려준 보증금을
보증기관이 세입자에게 대신 갚아 준 것을 말합니다.
그래서 이 명단은
보증에 가입한 계약에서 난 사고만 셉니다.
보증 없이 맺은 계약에서 떼먹혔다면 기록에 안 남아요.
그동안은 기관마다 이 기록을 따로 갖고 있었습니다.
HUG에서 사고를 낸 임대인이
다른 기관에서 또 보증을 받는 길이 열려 있었죠.
3년 2회에 합계 2억, 문턱 두 개를 다 넘어야 뜬다
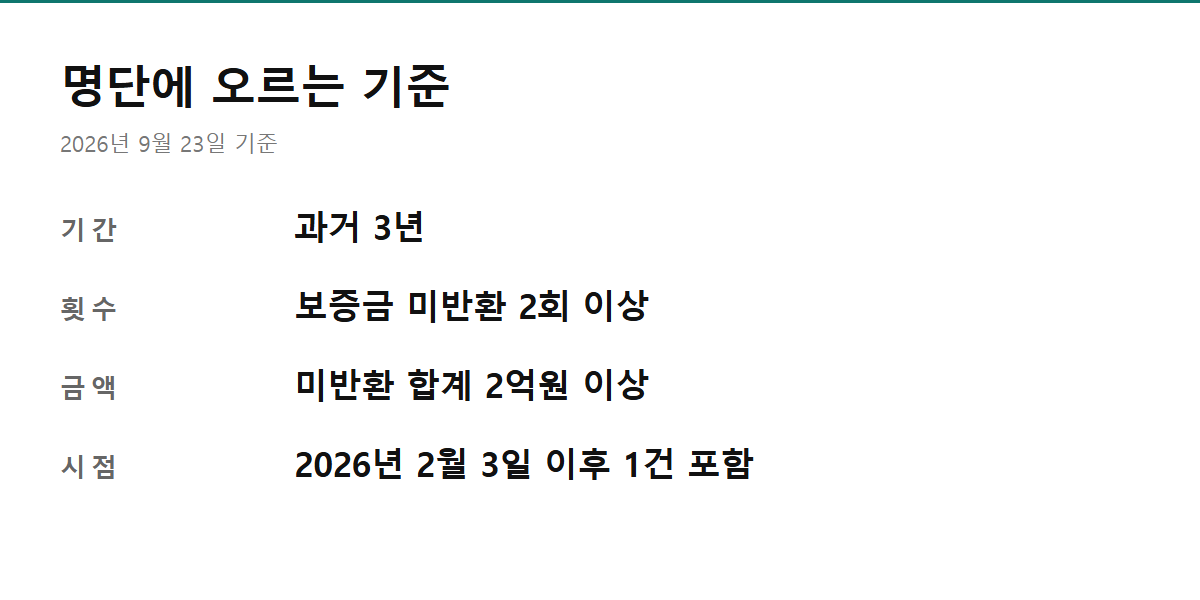
상습 채무불이행자로 분류되는 기준은 둘입니다.
과거 3년 동안 보증금을 2회 이상 안 돌려줬고,
그 채무를 합쳐 2억원이 넘어야 해요.
여기서 한쪽만 넘으면 이름이 안 뜹니다.
두 번을 떼먹었어도
합계가 2억에 못 미치면 명단에서 빠져요.
보증금 9,000만원짜리 계약에서
두 번을 못 돌려줬다면 합계 1억 8,000만원.
2,000만원이 모자라 조회창에 안 나옵니다.
반대로 5억짜리 한 채를 통째로 떼먹었어도
횟수가 한 번이면 역시 안 잡혀요.
금액과 횟수, 둘 다 걸려야 올라갑니다.
기준을 뒤집어 보면
이 명단에 오르는 일 자체가 쉽지 않습니다.
그만큼 올라온 이름은 무겁게 봐야 하고요.
조회창이 비었다는 건 안전하다는 뜻이 아니라, 아직 이 기준에 안 걸렸다는 뜻입니다.
세입자 쪽에서 보면
같은 집주인에게 두 사람이 당한 뒤에야
이름이 뜬다는 얘기이기도 합니다.
먼저 당한 세입자는 이 조회로 보호받지 못해요.
그래서 안심전세앱 악성임대인 조회는 위험한 집을 걸러 주는 장치라기보다
이미 크게 사고 낸 집을 보여 주는 창에 가깝습니다.
2월 3일 이전 사고는 아무리 많아도 안 잡힌다
조건이 하나 더 붙습니다.
두 건 중 최소 한 건은
제도 시행 이후에 생긴 것이어야 해요.
기준일은 2026년 2월 3일입니다.
신용정보법 시행령이 그날 바뀌면서
그 뒤에 생긴 사건부터 수집 대상이 됐어요.
이 시행령 덕분에
임대인 본인 동의 없이도
정보를 모아 공유할 수 있게 됐습니다.
모인 정보는 한국신용정보원이 관리해요.
(조세금융신문 9월 7일 기사 기준)
2월 3일 이전에 난 사고도
횟수에는 들어갑니다.
다만 그것만으로는 명단에 올릴 수 없어요.
그러니까 작년에 두 번 사고를 낸 집주인은
올해 한 번 더 사고가 나기 전까지
조회창에 뜨지 않습니다.
명단이 이제 막 쌓이기 시작했다는 뜻이기도 해요.
10월 1일부터는 한 곳에서 걸리면 세 곳이 다 막힌다
10월 1일부터는 명단에 오른 임대인 소유 주택에
세 기관 모두 신규 보증 가입 제한이 걸립니다.
(파이낸셜뉴스 9월 7일 기사 기준)
세입자 쪽에서 이게 왜 중요하냐면,
보증 가입이 막힌 집은
전세보증금 반환보증을 들 수 없다는 뜻이거든요.
전세대출이 보증 가입을 조건으로 걸려 있으면
대출 심사에서도 걸릴 수 있습니다.
집주인 사정이 내 계약을 막는 셈이에요.
반대로 집주인 쪽에서 보면
전세를 놓기가 어려워진다는 뜻입니다.
이름이 알려지는 것보다 이쪽이 더 아프죠.
그래서 이번 조치의 무게는
조회창보다 10월 1일에 실려 있습니다.
조회는 알려 주는 것이고 가입 제한은 막는 것이니까요.
조회창이 비었을 때 제가 더 보는 3가지
저라면 안심전세앱 악성임대인 조회 하나로
끝내지 않겠습니다.
빈 화면이 안전을 보증해 주지는 않으니까요.
· 등기부등본 을구 — 근저당이 얼마나 잡혀 있는지
· 건축물대장 — 위반건축물 표시가 있는지
· 안심전세앱 시세 — 전세가가 시세의 몇 %인지
다가구 주택이라면 하나 더 봅니다.
나보다 먼저 들어온 세입자들의 보증금이
얼마나 쌓여 있는지요.
조회 시점도 한 번으로는 부족해요.
가계약금을 넣기 전에 한 번,
잔금 치르기 전에 한 번 더 보겠습니다.
계약을 앞두고 있다면 오늘 열어 보는 게 맞습니다.
비어 있어도 확인해 둘 값어치는 있어요.
9월 21일에 열린 건 조회창 하나입니다.
집주인을 대신 걸러 주는 장치가 아니라
크게 사고 낸 사람만 보여 주는 창이에요.
그래서 저는 이 조회를
계약 전에 반드시 하되
이것만 믿지는 않는 쪽으로 쓰겠습니다.
※ 이 글은 정보 제공 목적이며
계약·투자 판단의 책임은 본인에게 있습니다.
안심전세앱 악성임대인 조회 내용은 새로 확인되는 대로 이 글에 업데이트합니다. 안심전세앱 악성임대인 조회 관련해 궁금한 점은 댓글로 남겨 주세요.
함께 보면 좋은 글
안심전세앱 악성임대인 조회 관련 글도 함께 읽어 보세요.
- 부천역 에피트 어바닉 임의공급 9월 23일, "통장도 순위도 안 본다는데" 8세대
- 보편형 공공임대 19만호에서 청년에게 먼저 가는 50%
- "연봉 5천이면 2천만원인 줄" DSR 뜻 알고 보니 3억348만원
참고 자료
- 뉴스1 — 전세금 떼먹은 집주인 오늘부터 조회…내달엔 보증도 막힌다 (2026-09-21)
- 파이낸셜뉴스 — 전세금 떼먹은 집주인 내달부터 보증가입 안된다 (2026-09-07)
- 조세금융신문 — 전세금 떼먹은 임대인, 다른 보증기관도 막힌다…보증 3사 정보 공유 (2026-09-07)