삼성전자 사내대출 1.5%, DSR 규제 안 받는 이유
삼성전자 사내대출이 DSR 규제를 안 받는다는 기사, 한 번쯤 보셨을 겁니다.
우리 회사 사내대출도 그런 건가 싶으셨을 수도 있고요.
목차
아래 목차 순서대로 삼성전자 사내대출 핵심을 정리합니다.
삼성전자 사내 주택대출이 2026년 9월 1일 시행되면서 이 이야기가 다시 커졌어요. 논란의 중심은 금리가 낮다는 게 아니라 이 대출이 가계대출 규제의 바깥에 서 있다는 점입니다. 2026년 9월 15일 기준으로 짚어 봅니다.
📌 한눈에
· 무엇이: 삼성전자 사내대출 — 무주택 임직원 대상 주택자금
· 왜 DSR 밖인가: 금융회사가 취급한 대출이 아니라서
· 가장 무거운 조건: 회사가 잡는 1순위 근저당설정
· 당국은: 금융위원회가 자율관리를 요청한 단계
· 다른 회사는: 현대차·네이버·카카오 등도 운영, 조건은 제각각
📌 삼성전자 사내대출, DSR 규제보다 25억·84㎡가 먼저 거른다
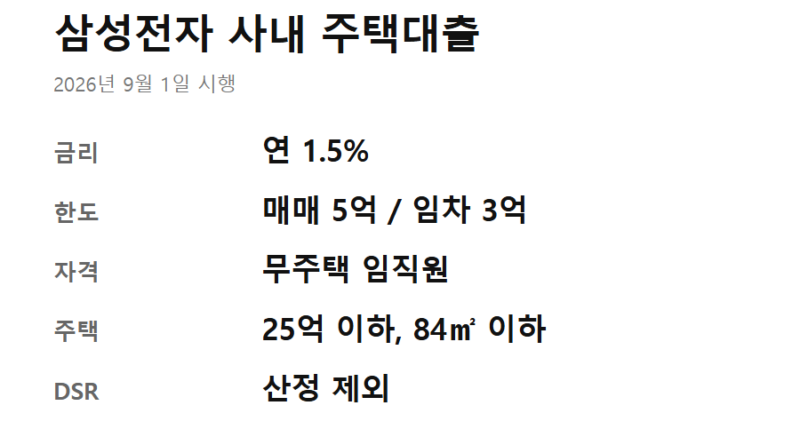
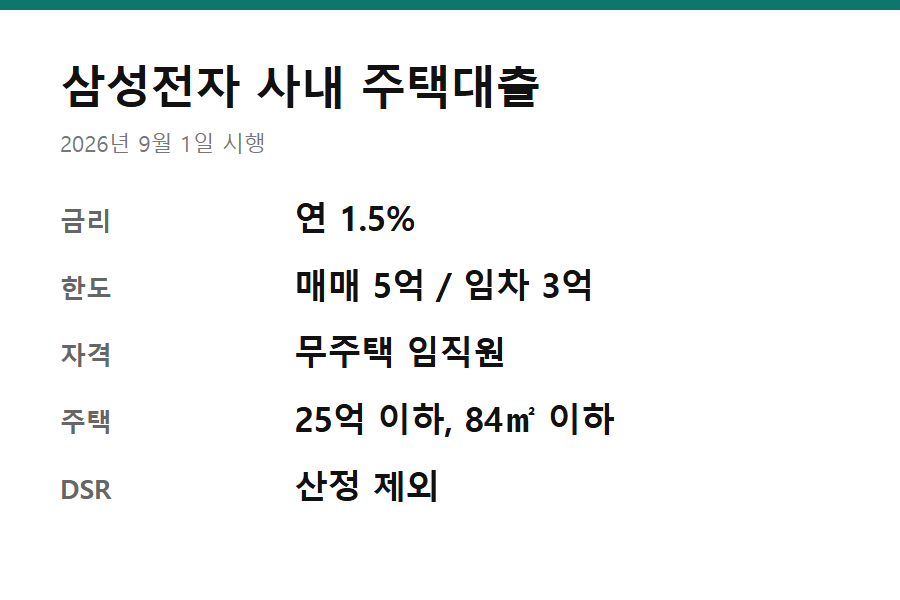
삼성전자 사내대출은 무주택 임직원만 신청할 수 있어요. 집을 사는 경우와 전세로 들어가는 경우의 한도가 다르고, 대상 주택에도 가격과 면적 기준이 따로 붙습니다(한국일보 8월 24일·헤럴드경제 8월 27일 기사 기준).
| 항목 | 내용 |
|---|---|
| 금리 | 연 1.5% |
| 한도 | 매매 최대 5억원 / 임차 최대 3억원 |
| 대상 주택 | 매매가 25억원 이하 |
| 면적 | 수도권·6대 광역시 전용 84㎡ 이하 |
| 자격 | 무주택 임직원 |
임직원이라고 다 되는 게 아닙니다. 이미 집이 있으면 대상에서 빠지고, 고가 아파트나 대형 평형을 생각했다면 이 대출로는 길이 막히는 셈이죠.
🔍 사내대출이 DSR 규제를 비껴가는 이유는 딱 하나
DSR(총부채원리금상환비율, 1년에 갚는 원리금이 연소득의 몇 %인지)은 은행·보험사·카드사 같은 금융회사가 내준 대출만 모아서 계산합니다.
사내대출은 회사 기금에서 나가는 돈이라 이 계산에 들어가지 않는 것으로 전해졌어요. 제도를 봐준 게 아니라, 애초에 계산 대상이 아니었던 겁니다.
| 구분 | 사내대출 | 은행 주담대 |
|---|---|---|
| DSR 산정 | 제외 | 포함 |
| 신용정보원 등록 | 제외 | 등록 |
| 근저당권 | 회사가 1순위 설정 | 은행이 설정 |
| 규제 주체 | 회사 자체 기금 규정 | 금융당국 가계대출 규제 |
한 줄로 줄이면 같은 금액을 빌려도 은행에서 빌리면 규제 안, 회사에서 빌리면 규제 밖이라는 뜻입니다.
금융위원회도 이 점을 이미 짚었어요. 2026년 7월 9일 가계부채 점검회의에서 기업들에 1순위 근저당권 설정, 원리금 분할상환, 다주택자 취급 제한 같은 자율관리를 요청했습니다(한국경제 7월 9일 기사 기준).
다만 금융회사 대출이 아니라서 직접 규제할 근거는 마땅치 않다는 입장으로 전해졌습니다. 가계부채관리방안의 사각지대라는 지적이 나오는 이유죠.
⚖️ 1순위 근저당 110~120%, 주택담보대출한도가 막히는 지점
여기서 제일 무거운 조건은 근저당설정입니다.
삼성전자는 사내대출을 실행하면서 대출금의 약 110~120% 규모로 1순위 근저당권을 잡는 것으로 전해졌어요.
자본시장뉴스 8월 23일 기사 기준입니다. 1순위가 회사로 넘어가면 은행이 계산하는 추가 담보 여력이 사실상 남지 않아요. 같은 집으로 주택담보대출한도를 더 받기는 어려워진다는 뜻입니다.
낮은 금리를 고르는 순간, 그 집으로 받을 은행 한도는 접어야 합니다.
· 1. 사내대출을 먼저 받으면 그 집으로 은행 대출을 더 쓰기는 어렵습니다.
· 2. 금융위가 요청한 자율관리에 원리금 분할상환이 들어 있어, 거치 기간이 있는지 먼저 봐야 합니다.
· 3. 신용정보원에 남지 않아도 근저당권은 등기로 남기 때문에, 은행이 담보를 볼 때는 드러납니다.
그렇다면 이 구조가 삼성전자 한 곳의 이야기인지도 궁금하실 겁니다.
📅 3%대 초반~4%대 중반, 다른 회사 사내대출은 어떤가
사내대출 제도를 둔 회사는 더 있어요. 현대차·네이버·카카오·SK하이닉스·두나무 등이 운영 중이고, 금리는 3%대 초반에서 4%대 중반으로 시중은행보다 낮은 편이라고 뉴스웨이·한국경제 6월 23일 기사가 전했습니다.
DSR 밖이라는 성격은 같지만 한도와 근저당 조건은 회사마다 다릅니다. 기사로 확인되는 건 금리 범위까지고, 내 회사 조건은 사내 규정에서 직접 봐야 해요.
💬 자주 묻는 질문 3가지
Q. 사내대출이 DSR에 안 잡히면 다른 대출도 자유로운가요?
A. 사내대출 한 건이 계산에서 빠지는 것뿐입니다. 그 뒤 은행에서 신용대출이나 다른 대출을 받을 때 소득 대비 한도 계산은 그대로 적용됩니다.
Q. 금융위원회가 사내대출을 직접 규제할 수 있나요?
A. 지금은 자율관리를 요청한 단계예요. 금융회사가 취급한 대출이 아니어서 직접 규제할 근거가 마땅치 않다는 입장으로 전해졌고, 규제 신설이 확정됐다는 발표는 아직 없습니다.
Q. 우리 회사 사내대출도 조건이 비슷한가요?
A. 회사마다 갈립니다. 한도·근저당권 순위·상환 방식 이 세 가지를 사내 복지기금 규정에서 확인해 보세요. 은행 대출과 같이 쓸 수 있는지가 여기서 갈립니다.
💡 그래서 부린이는 지금 뭘 하면 되나
사내대출이 있는 회사에 다니고, 무주택이면서 은행 대출을 더 쓸 계획이 없다면 조건은 유리한 편입니다.
반대로 사내대출과 은행 대출을 합쳐 자금 계획을 짜 두셨다면 계산을 다시 해야 해요.
사내대출이 없는 회사라면 이 뉴스로 당장 달라지는 건 없습니다.
✅ 지금 확인할 것
· [ ] 사내 복지기금 규정에서 한도와 무주택 요건 확인
· [ ] 근저당권 순위와 설정 비율이 몇 %인지 확인
· [ ] 원리금 분할상환인지 거치가 있는지 확인
· [ ] 은행 대출을 같이 쓸 계획이면 담보 여력부터 계산
이번 일의 핵심은 금리가 아니라, 같은 돈을 어디서 빌리느냐에 따라 규제 안팎이 갈린다는 점입니다. 자율관리 요청까지가 오늘 기준 확인된 사실이고, 그 이상은 아직 정해지지 않았어요. 내 회사 규정을 한 번 열어 보시는 게 지금 할 수 있는 일입니다.
도움이 되셨다면 공감·이웃추가 부탁드려요.
※ 이 글은 정보 제공 목적이며 투자 판단의 책임은 본인에게 있습니다. 투자 판단을 권유하는 글이 아니에요.
삼성전자 사내대출 내용은 새로 확인되는 대로 이 글에 업데이트합니다. 삼성전자 사내대출 관련해 궁금한 점은 댓글로 남겨 주세요.
함께 보면 좋은 글
삼성전자 사내대출 관련 글도 함께 읽어 보세요.
참고 자료
- 한국일보 — ‘최대 5억 원’ 삼성전자 사내 주택대출, 9월부터 시작 (2026-08-24)
- 헤럴드경제 — 기준금리 3%지만, ‘삼성맨’은 1.5%금리로 5억 더 (2026-08-27)
- 자본시장뉴스 — 삼성전자 연 1.5% 사내대출 내달 시행…근저당에 은행 대출 막혀 (2026-08-23)
- 한국경제 — 6월 가계대출 8.3조원 증가…사내대출도 1순위 근저당권 등 자율관리 (2026-07-09)
- 뉴스웨이 — 가계빚 옥죄는데 대기업은 ‘대출 프리패스’…금감원, 기업 사내대출 ‘정조준’ (2026-06-23)
핑백: 미국 기준금리 발표 시간, 17일 새벽 코스피 흔드나
핑백: 더샵 분당하이스트 일반분양 조건, 9월 23일 서울도 되나
핑백: 10년 고정금리 주담대 실효성, 3억이면 월 10만원 더 낼까