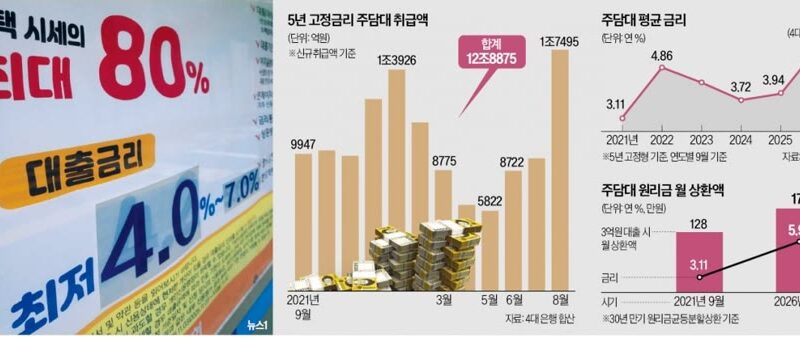
“내 대출도 50만원 더 나가나” 주담대 변동금리 7%대라는데
지난 글에서 장기 고정금리 주담대로 갈아타는 건 지금 손해라는 얘기를 드렸었죠.
그런데 이번 주에는 갈아타기를 고민할 새도 없이, 주담대 변동금리 이자 증가로 이미 그 대출을 쓰고 있는 분들의 상환액이 먼저 움직였습니다.
목차
아래 목차 순서대로 주담대 변동금리 이자 증가 핵심을 정리합니다.
한국은행이 2026년 7월과 8월 두 차례 기준금리 인상을 하면서, 기준금리가 연 3.0%가 됐거든요 (한국경제 9월 17일 기사 기준).
2026년 9월 17일 기준으로, 새로 대출을 받는 얘기가 아니라 이미 변동형 주담대를 쓰고 있는 사람의 월 상환액이 실제로 얼마나 늘었는지를 살펴보는 글입니다.
🚨 한눈에 보기
· 지금 금리: 변동형과 고정형이 어디까지 벌어졌나
· 월 상환액: 3억 대출이면 한 달에 얼마가 더 나가나
· 반영 시점: 내 금리는 언제 바뀌나
· 자주 묻는 질문: 갈아타기·금리인하요구권·가산금리
· 지금 할 일: 누가 움직이고 누가 그대로 있어도 되나
📌 주담대 변동금리 4.48~7.14%, 이자 부담이 얼마나 증가했나
5대 시중은행의 변동형 주담대 금리가 위아래로 크게 벌어지면서, 주담대 변동금리 이자 증가 폭도 그만큼 커졌어요.
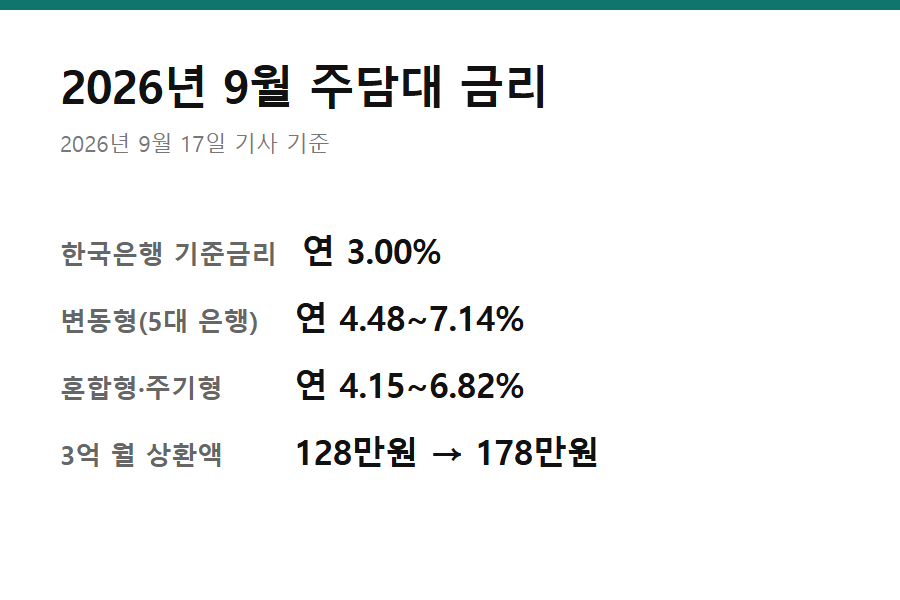
같은 변동형인데도 은행과 조건에 따라 2%포인트 넘게 차이가 나는 상황이죠 (세계비즈 9월 17일 기사, 한국은행·메리츠증권 자료 인용).
여기서 하나 헷갈리는 부분이 있습니다.
5년 고정인 혼합형·주기형이 지금은 변동형보다 오히려 낮다는 점. 고정이 더 비싸다는 통념과 정반대죠.
| 구분 | 금리(연) | 비고 |
|---|---|---|
| 변동형(신규취급액 코픽스) | 4.48~7.14% | 5대 시중은행 |
| 혼합형·주기형(5년 고정) | 4.15~6.82% | 5대 시중은행 |
| 한국은행 기준금리 | 3.00% | 7월·8월 두 차례 인상 후 |
| 은행채 5년물(AAA·무보증) | 3.65% → 4.28% | 고정형 지표금리 |
지금 변동형을 쓰고 계시면, 적용 금리가 범위의 위쪽에 가까울수록 고정형보다 불리한 구간에 들어와 있는 겁니다.
반대로 아래쪽 금리를 적용받고 있다면 당장 급하게 움직일 이유는 없어요.
🔍 3억 빌렸다면 월 128만원에서 178만원으로
그래서 내 통장에서 얼마가 더 빠져나가는지, 여기가 제일 궁금하실 부분이죠.
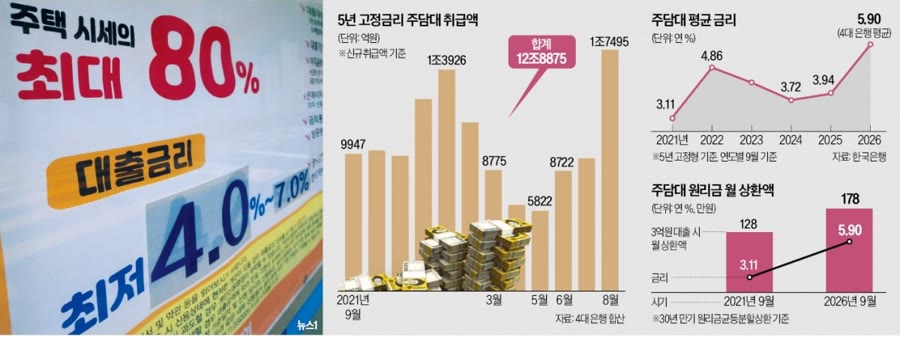
한국경제 9월 17일 기사는 원금 3억원을 놓고 2021년 9월 평균 금리와 지금 평균 금리를 각각 대입해, 월 상환액이 얼마나 달라졌는지를 비교했습니다.
| 구분 | 2021년 9월 | 현재 |
|---|---|---|
| 평균 금리(연) | 3.11% | 5.90% |
| 월 상환액 | 128만원 | 178만원 |
| 연간 부담 차이 | – | 600만원 증가 |
이 월상환액계산은 원금 3억원에 두 시점의 평균 금리를 단순 대입한 값입니다. 내 대출의 만기와 상환 방식에 따라 실제 금액은 달라져요.
그래도 방향은 분명합니다. 소득이 그대로라면 늘어난 상환액만큼이 생활비에서 먼저 빠져나갑니다.
숫자보다 중요한 건, 변동일이 돌아왔을 때 늘어난 상환액을 몇 달이나 버틸 수 있느냐입니다.
개별 사례로 보면 폭이 더 큽니다.
40대 김모씨는 대출 3억8,000만원의 금리가 연 3.2%에서 5.5%로 오르면서 월 이자가 70만원 이상 늘었다고 밝혔어요 (한국경제 9월 17일 기사 기준).
앞의 3억원 예시와는 원금도 금리도 다른, 별개의 숫자입니다.
내 경우와 견줄 땐 원금과 금리를 같이 놓고 봐야 하죠.
⚖️ 내 금리는 언제 오를까 — 먼저 움직인 은행채 5년물 4.28%
변동형이라고 해서 기준금리가 오른 다음 날 바로 오르는 건 아닙니다.
신규취급액 코픽스를 따르는 변동형은, 대출 약정에 적힌 금리 변동일이 돌아오는 날 그동안 오른 몫이 반영되거든요.
여기서 제일 무겁게 봐야 할 건 이 인상분이 한 번에 들어온다는 점입니다.
기준금리가 두 차례 오르는 동안 변동일이 아직 오지 않은 대출이라면, 다음 변동일에 그 몫이 몰려서 붙습니다. ‘아직 안 올랐는데?’ 가 안심의 근거는 못 됩니다.
고정형(혼합형·주기형) 금리는 코픽스가 아니라 은행채 5년물을 지표로 써요.
이 은행채 금리도 올라간 상태라, 고정으로 옮긴다고 해서 예전 수준의 금리를 받는 건 아니라는 뜻이죠.
💬 이것부터 궁금하실 3가지 — 갈아타기·금리인하요구권·가산금리
Q. 지금이라도 고정금리로 갈아타는 게 나을까요?
A. 고정형이 변동형보다 낮게 형성돼 있는 지금은 갈아탈 이유가 생긴 셈입니다. 다만 중도상환수수료와 남은 만기를 함께 계산해야 해요. 갈아타서 줄어드는 이자가 수수료보다 커야 의미가 있거든요.
Q. 금리인하요구권을 넣으면 낮아지나요?
A. 소득이 늘었거나 신용점수가 올랐을 때 은행에 금리 인하를 요구하는 제도입니다. 기준금리 인상으로 오른 몫을 되돌리는 제도는 아니에요. 승진·이직·부채 감소처럼 상환 능력이 나아진 근거가 있을 때 신청합니다.
Q. 기준금리는 3.0%인데 왜 내 금리는 5%가 넘나요?
A. 기준금리는 은행이 돈을 조달하는 출발점일 뿐이고, 여기에 조달비용과 가산금리가 붙어 실제 대출 금리가 정해집니다. 그래서 대출 금리는 기준금리보다 늘 높게 나옵니다.
💡 그래서 부린이는 지금 뭘 하면 되나
지금 움직여야 하는 쪽은 금리 변동일이 코앞이면서 적용 금리가 위쪽에 있는 경우입니다.
고정형을 쓰고 있거나 남은 만기가 짧다면, 이번 인상분을 감당할 수 있는지만 확인하고 그대로 두는 편이 낫습니다.
✅ 이번 주에 확인할 것
· [ ] 은행 앱 대출 상세에서 금리 변동일이 언제인지
· [ ] 지금 적용 금리가 변동형 범위의 위쪽인지 아래쪽인지
· [ ] 중도상환수수료가 남았는지, 면제까지 몇 개월인지
· [ ] 소득·신용점수가 나아졌다면 금리인하요구권 대상인지
이번에 달라진 건 대출을 새로 받는 조건이 아니라, 주담대 변동금리 이자 증가로 이미 쓰고 있는 대출의 상환액입니다.
오늘 할 일은 금리 전망을 맞히는 게 아니라 내 금리 변동일을 확인하는 것입니다.
이 글은 투자 판단을 권유하는 글이 아니에요.
다음 변동일 이후 상환액이 어떻게 조정되는지는 기준금리 흐름과 함께 이어서 정리하겠습니다.
도움이 되셨다면 공감·이웃추가 부탁드려요.
※ 이 글은 정보 제공 목적이며 투자 판단의 책임은 본인에게 있습니다.
주담대 변동금리 이자 증가 내용은 새로 확인되는 대로 이 글에 업데이트합니다. 주담대 변동금리 이자 증가 관련해 궁금한 점은 댓글로 남겨 주세요.
함께 보면 좋은 글
주담대 변동금리 이자 증가 관련 글도 함께 읽어 보세요.
- 수지자이 에디시온 임의공급 조건, "통장 없는데요" 18일 대출은 4억이라는데
- "삼성전자인데 설마요" ELS 낙인배리어 35%, 원금 다 날린다는데
- "LH 전세임대면 안전한 줄" 보증금 730억 미반환이라는데
주담대 변동금리 이자 증가 참고 자료
- 한국경제 — "당장 月 70만원씩 더 내라니"…40대 변동금리 대출자 ‘날벼락’ (2026-09-17)
- 세계비즈 — 美 긴축 장기화·은행 가산금리 ‘이중고’…주담대 상단 연 8% 진입 초읽기 (2026-09-17)
핑백: 테슬라 주가 상승 이유 - "내 테슬라만 안 올랐나" 366달러 마감, GM은 4% 올랐다는데