“제 대출이자도 오르나요” 미국채 30년물 금리 22년 만에 최고라는데
22년 만에 가장 높은 숫자가 나왔습니다.
미국 정부가 30년 동안 돈을 빌리면서
물어주는 이자, 미국채 30년물 금리예요.
9월 23일 현지 기준으로 그렇습니다.
목차
아래 목차 순서대로 미국채 30년물 금리 핵심을 정리합니다.
이 숫자가 오르면 주가가 흔들리는 게 보통이죠.
그런데 코스피는 같은 날 올랐습니다.
왜 반대로 갔는지, 그리고 내 대출이자는
어떻게 되는지 순서대로 정리할게요.
대출이 있는 사람 기준으로 봅니다.
미국채 30년물 금리가 22년 만에 가장 높아졌다
미국채는 미국 정부가 돈을 빌리려고
발행하는 빚문서예요.
사겠다는 사람이 줄면 정부는 이자를 더 얹어야 하고,
그 이자율이 금리로 발표됩니다.
30년물은 30년 뒤에 원금을 돌려주는 조건입니다.
9월 23일 현지 기준 숫자부터 보겠습니다.
10년물 금리: 연 5.083% (2007년 이후 최고)
30년물 금리: 22년 만에 최고
10년물은 하루 전보다 0.116%포인트 올랐어요.
기사에 나오는 11.6bp가 그 0.116%포인트입니다.
이 중 미국채 30년물 금리를 따로 보는 이유가 있어요.
만기가 긴 금리는 은행이 오래 빌려주는
돈의 값에 가까워서, 주담대금리와
같이 놓고 보는 숫자입니다.
집을 30년 걸쳐 갚는 사람과 기간이 겹치죠.

금리를 밀어올린 건 정부 빚과 AI 회사채 2,570억달러다
먼저 꼽힌 이유는 미국 정부의 빚입니다.
빚이 늘면 국채를 더 찍어 팔아야 하고,
사겠다는 사람보다 물량이 많아지면
이자를 더 얹어야 팔립니다.
두 번째로 꼽힌 건 AI 회사채예요.
회사채는 기업이 돈을 빌리려고 찍는 빚문서입니다.
글로벌이코노믹 9월 26일 기사에 따르면 AI 관련
기업의 발행액이 2023~24년 연평균 530억달러에서
2026년 8월까지 2,570억달러로 뛰었습니다.
빌리겠다는 곳이 한꺼번에 몰리면 국채도
이자를 더 줘야 돈이 들어옵니다.
금리가 5% 넘은 날 코스피는 0.90% 올랐다
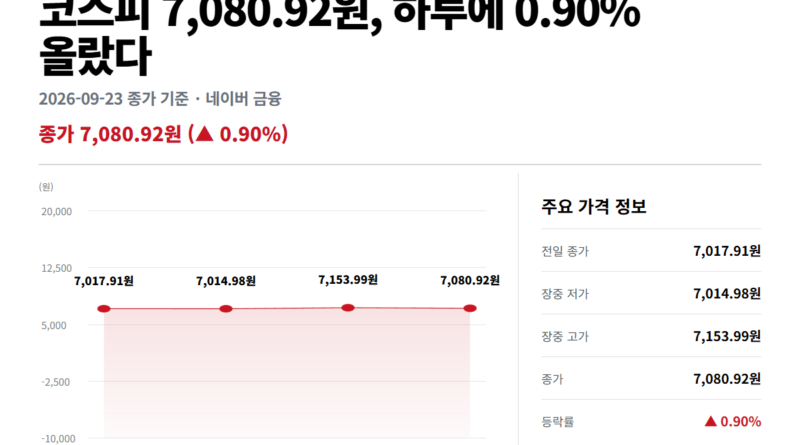
9월 23일 코스피는 7,080.92로 장을 마쳤습니다.
전날보다 0.90% 오른 값이에요.
삼성전자도 3.62% 올라 286,500원에 마감했고요.
금리가 뛴 날 주가도 같이 올랐습니다.
이걸 두고 AI 투자가 커진 시장에서는
금리가 주연이 아니라 조연이라는 분석이
나왔습니다 (뉴스1 9월 26일 기사 기준).
AI 쪽 투자가 계속 늘어난 영향으로 본다는 설명이죠.
확정된 인과는 아닙니다.
하루 종가로 확인되는 것도 아니고요.
5억을 빌렸다면 0.25%p에 연 125만원이 더 나간다
그러면 내 쪽 숫자를 보겠습니다.
미국채 30년물 금리가 높게 유지되면 국내 대출금리도
오를 가능성이 있다고 헤럴드경제 9월 24일 기사가 지적했습니다.
대출금리가 0.25%포인트 오르면
원금별로 이자가 얼마나 늘어나는지 보겠습니다.
원금과 금리만 넣은 단순 계산입니다.
| 대출 원금 | 연 이자 증가 | 월 부담 증가 |
|---|---|---|
| 3억원 | 75만원 | 약 6만2천원 |
| 5억원 | 125만원 | 약 10만4천원 |
| 7억원 | 175만원 | 약 14만6천원 |
변동금리로 빌렸다면 다음 금리 변경일에
이 금액이 그대로 붙습니다.
고정금리는 만기까지 그대로라
이번 상승은 해당되지 않아요.
금리가 오를 때 내 계좌보다 먼저 움직이는 건
매달 통장에서 빠져나가는 대출 이자입니다.
빚을 내서 주식을 산 경우는 두 가지가 같이 옵니다.
주가가 흔들리는 것과 이자가 오르는 것이
동시에 온다는 지적이 나왔어요.
수익률만 보고 있으면 대출에서 새는 돈은
눈에 안 들어옵니다.

자주 묻는 질문 5가지, 확정된 것과 아닌 것을 갈랐다
Q. 미국채 30년물 금리가 6%까지 오르는 건 정해진 건가요?
아닙니다. 블룸버그 설문에서 응답자 53%가
연내 6%를 넘을 것으로 봤다는 보도가 있었어요.
설문 응답은 전망이고, 확정된 값이 아닙니다.
Q. 그럼 제 주담대금리도 바로 오르나요?
바로는 아닙니다. 변동금리는 정해진 변경 주기가
와야 다시 계산되고, 고정금리는 만기까지 같아요.
대출 약정서에 적힌 금리 변경 주기부터 보시면 돼요.
Q. 코스피가 올랐으니 금리는 안 봐도 되나요?
9월 23일 하루 숫자입니다.
주식이 버틴 것과 내 이자가 오르는 일은
따로 움직입니다.
Q. 금리가 오르면 국채를 가진 사람은 이득인가요?
새로 사는 사람은 이자를 더 받습니다.
이미 갖고 있던 채권은 값이 떨어져
중간에 팔면 손실이 날 수 있어요.
Q. 지금 고정금리로 갈아타는 게 나을까요?
갈아타기 이득은 중도상환수수료를 빼고 계산해야 해요.
남은 만기가 짧으면 수수료가 이득보다 클 수 있습니다.
조건이 사람마다 달라 계산이 먼저입니다.
저라면 6% 전망보다 이 두 가지를 먼저 본다
저라면 국채가 얼마나 더 풀리는지,
AI 기업의 회사채 발행 속도가 꺾이는지를
먼저 보겠습니다.
물량이 줄면 금리를 밀어올린 이유 하나가 빠져요.
조심할 신호는 미국채 30년물 금리가 더 오르는데
코스피가 같이 못 버티는 날입니다.
금리가 조연이라는 해석의 근거가 그때 사라집니다.
저는 주담대금리 고시표와 원달러환율을
같은 날 같이 보고 있어요.
지금 확정된 것은 금리가 올랐다는 사실입니다.
6%도, 금리와 주가가 따로 간다는 해석도
아직 확인되지 않았습니다.
내 대출의 금리 변경일이 언제인지
확인하는 것이 오늘 할 수 있는 일입니다.
💡 짚어둘 것
미국채 30년물 금리는 22년 만에 가장 높은 수준임
연내 6%는 설문 전망이고 확정된 값이 아님
금리가 올라도 주가가 버틴 건 하루치 숫자임
변동금리 대출은 금리 변경일에 이자가 다시 계산됨
갈아타기 이득은 중도상환수수료를 뺀 뒤에 따져야 함
이 글은 투자 판단을 권유하는 글이 아니에요. 매수·매도는 본인 판단으로 하셔야 해요.
미국채 30년물 금리 내용은 새로 확인되는 대로 이 글에 업데이트합니다. 미국채 30년물 금리 관련해 궁금한 점은 댓글로 남겨 주세요.
함께 보면 좋은 글
미국채 30년물 금리 관련 글도 함께 읽어 보세요.
- 신혼부부 대출 중앙값 1억7900만원, "집 산 쪽만 서울에서 반으로 줄었다는데"
- 광명 시티프라디움 에듀하임 1순위 조건, "10%만 내면 되죠" 입주 땐 10억이라는데
- 해외주식 소수점 매매 방법, 1,000원부터 되는데 가격은 못 고른다
참고 자료
- 헤럴드경제 — ‘추석 연휴 끝나고 주식 팔아야 하나, 대출도 갈아타야 하나’…개미들 지갑 덮친 美국채 ‘5% 쇼크’ (2026-09-24)
- 뉴스1 — ‘금융위기급’ 5% 금리에도 증시 탄탄…AI 투자 시대 금리는 ‘조연’ (2026-09-26)
- 네이버 금융 — 코스피 지수 시세 (2026년 9월 23일 종가) (2026-09-23)