“갈아타면 한도 더 나온다길래” 고정 주담대, 31.9%만 택했다는데
주담대 갈아타기 손해, 지금까지 확인된 내용을 순서대로 정리했습니다.
목차
아래 목차 순서대로 주담대 갈아타기 손해 핵심을 정리합니다.
지난 글에서 10년 고정금리 주담대가 오히려 대출 한도를 늘려 준다는 얘기를 정리했죠.
그 글을 보고 ‘그럼 지금 고정으로 갈아타야 하나’ 싶으셨을 것 같아요.
그런데 이번 주에는 반대 방향의 지적이 나왔습니다. 주담대 갈아타기가 오히려 손해가 될 수 있다는 얘기예요. 2026년 9월 17일 기준입니다.
금융위원회는 장기 고정형 주택담보대출을 계속 확대하려는 쪽입니다. 파이낸셜포스트는 9월 15일 기사에서 이 방안의 실효성에 의문이 붙었다고 전했어요.
하루 뒤 국민일보는 한 발 더 나갔죠. 금리 위험을 줄이려다 대출만 늘릴 수 있다는 금융권 지적을 전했고요.
🚨 한눈에 보기
· 한도가 왜 늘어나나: 스트레스 DSR 가산금리 구조
· 현실은: 고정금리 비중이 12년 만에 최저
· 지적의 핵심: DSR 우대와 은행 인센티브가 겹칠 때
· 자주 묻는 질문: 바꾸면 무조건 한도가 늘어나나
· 지금 할 것: 갈아타기 전 확인 순서 네 가지
📌 10년 고정 주담대 갈아타기, 손해 대신 한도가 늘어나는 이유
먼저 스트레스 DSR부터 짚고 갈게요. DSR(총부채원리금상환비율, 1년에 갚는 원리금이 연소득의 몇 %인지)은 소득 대비 상환 부담을 보는 지표죠.
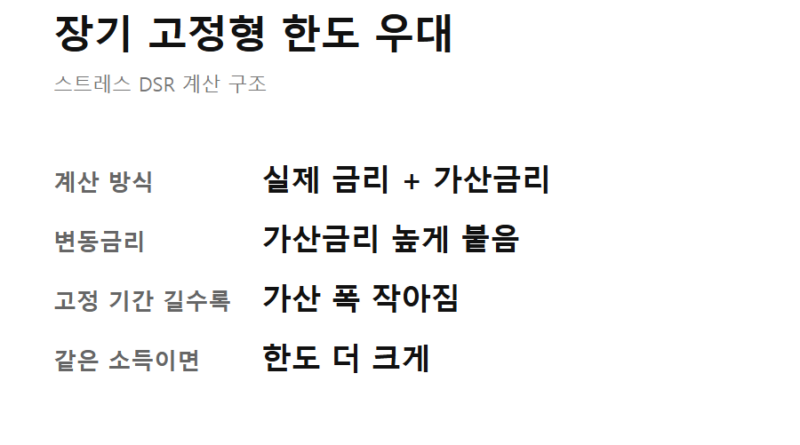
스트레스 DSR은 여기에 앞으로 금리가 오를 가능성을 미리 얹어서 한도를 계산합니다.
계산할 때 실제 대출금리에 가산금리를 더하는데, 변동금리에는 이 가산금리가 높게 붙고 고정 기간이 길수록 폭이 작아져요. 국민일보 9월 16일 기사 기준입니다.
가산금리가 작게 붙으면 계산상 갚아야 할 원리금도 작게 잡히죠. 그래서 같은 소득이라도 장기 고정형을 고르면 대출 한도가 더 크게 나올 수 있습니다.
지난 글에서 ‘한도가 늘어난다’고 적었던 게 바로 이 구조예요. 금리를 깎아 주는 게 아니라, 한도를 재는 자를 바꿔 주는 셈입니다.

🔍 고정금리 비중 31.9%, 12년 5개월 만에 가장 낮았다
한도를 더 준다는데 정작 고르는 사람은 줄었어요.
7월 기준 신규 주택담보대출에서 고정금리 비중은 31.9%. 2014년 2월 이후 12년 5개월 만에 가장 낮은 수준입니다. 역시 국민일보 9월 16일 기사 기준이고요.
왜 그런지까지 기사에 나오지는 않았습니다. 다만 정책이 미는 쪽과 차주가 실제로 고르는 쪽이 엇갈려 있다는 건 분명하죠.
그렇다면 두 방식은 뭐가 어떻게 다른 걸까요.
| 구분 | 변동형 | 장기 고정형 |
|---|---|---|
| 금리가 오를 때 | 이자 부담이 함께 늘어난다 | 약정 기간 동안 그대로 |
| 금리가 내릴 때 | 이자 부담이 함께 줄어든다 | 약정 기간 동안 그대로 |
빌릴 수 있는 금액 자체가 모자라는 상황이면 장기 고정형을 볼 이유가 생깁니다.
반대로 한도는 충분하고 매달 나가는 이자가 문제라면, 표의 두 줄 중 어느 쪽이 내 상황에 가까운지부터 따져야 해요.
한도가 늘어난다는 건 빌릴 수 있는 돈이 늘어난다는 뜻이지, 갚을 돈이 줄어든다는 뜻이 아닙니다.
한도와 이자는 서로 다른 얘기인데, 갈아타기를 권하는 안내에서는 이 둘이 늘 붙어 다니죠.
금융권이 걱정하는 지점도 정확히 여기입니다.

⚖️ DSR 우대와 은행 인센티브, 두 가지가 겹치면
여기서 제일 무거운 대목은 이겁니다.
한도가 늘어난다는 말은 결국 빚을 더 낼 수 있다는 말이에요.
금융권에서는 장기 고정형에 주는 DSR 우대가 은행권 인센티브와 겹칠 경우, 금리 위험을 줄이려던 제도가 가계대출을 늘리는 수단으로 변질될 수 있다는 지적이 나옵니다. 국민일보 9월 16일 기사 기준입니다.
· 늘어난 한도를 다 쓸 이유는 없습니다. 필요한 금액과 빌릴 수 있는 금액은 다른 값이거든요.
· 기존 대출을 중도에 갚을 때 드는 비용은 약정서마다 다릅니다. ‘중도상환해약금’ 항목에서 면제 시점이 지났는지 먼저 확인하세요.
· 지금 대출과 새 대출의 상환 기간이 달라지면 매달 나가는 돈도 달라집니다. 금리만 견주지 말고 기간을 같이 맞춰 보세요.
· 지금 나온 건 정책 방향과 그에 대한 지적입니다. 확정된 제도 변경이 아니에요.
❓ 주담대 갈아타기 손해, 많이 묻는 질문 네 가지
Q. 변동금리인데 고정으로 바꾸면 무조건 한도가 늘어나나요?
A. 계산 구조상 가산금리 폭이 줄어드는 건 맞습니다. 다만 실제 한도는 소득, 기존 대출, 담보 가치까지 함께 봅니다. 같은 조건으로 두 방식을 각각 조회해 숫자로 견줘 보세요.
Q. 금융위 방안이 나올 때까지 기다렸다 갈아타는 게 나을까요?
A. 시행 일정까지는 기사에 나오지 않았어요. 기다리는 동안에도 이자는 계속 나가는 만큼, 지금 조건으로 먼저 비교해 두고 방안이 확정되면 다시 보는 순서가 현실적입니다.
Q. 고정금리를 고른 사람이 적다는 건 변동이 유리하다는 뜻인가요?
A. 다른 사람들의 선택 결과일 뿐, 내 조건의 유불리와는 별개입니다. 남은 상환 기간이 짧을수록 금리 변동에 노출되는 기간도 짧아지니, 내 잔여 기간부터 확인하는 편이 빠릅니다.
Q. 한도가 늘어나면 대출을 더 받는 게 이득 아닌가요?
A. 늘어난 한도만큼 매달 갚는 돈도 늘어납니다. 스트레스 DSR은 금리가 오를 상황을 미리 반영해 두는 장치일 뿐, 내 상환 능력을 늘려 주는 장치가 아니거든요.
💡 그래서 부린이는 지금 뭘 하면 되나
지금 자금이 모자라 한도가 아쉬운 분이라면 장기 고정형 조회는 해볼 만합니다.
반대로 한도는 충분한데 매달 이자만 줄이고 싶은 경우라면, 이번 논의만 보고 서둘러 움직일 이유는 없어요.
✅ 주담대 갈아타기 손해 피하는 확인 순서
· [ ] 내 대출이 변동형인지 고정 기간이 붙은 형태인지 약정서에서 확인
· [ ] 중도상환해약금 면제 시점이 지났는지 확인
· [ ] 같은 조건으로 변동과 고정 한도를 각각 조회해 비교
· [ ] 늘어난 한도를 실제로 쓸 계획인지 스스로 점검
이번 얘기의 핵심은 주담대 갈아타기가 손해냐 이득이냐가 아닙니다. 한도를 늘려 주는 제도가 빚을 늘리는 쪽으로 쓰일 수 있다는 지적이 핵심이죠.
금융위가 구체적인 방안을 내놓으면 그때 이어서 정리하겠습니다. 이 글은 투자 판단을 권유하는 글이 아니에요. 최종 결정은 본인 상황에 맞춰 하셔야 합니다.
도움이 되셨다면 공감·이웃추가 부탁드려요.
※ 이 글은 정보 제공 목적이며 투자 판단의 책임은 본인에게 있습니다.
주담대 갈아타기 손해 내용은 새로 확인되는 대로 이 글에 업데이트합니다. 주담대 갈아타기 손해 관련해 궁금한 점은 댓글로 남겨 주세요.
함께 보면 좋은 글
주담대 갈아타기 손해 관련 글도 함께 읽어 보세요.
- 힐스테이트 송파더그리드 정당계약 18일, 계약금 1000만원부터
- "확정 아니라면서요?" SK하이닉스 주가 인텔 협상설에 4% 올랐다는데
- "이 집 사면 제가 내나요?" 재초환 부담금 반포 3억2천이라는데
참고 자료
- 국민일보 — 금리 위험 줄이려다 대출 늘릴라… 장기 고정형 주담대 ‘DSR의 역설’ (2026-09-16)
- 파이낸셜포스트 — ’10년 고정금리 주담대’ 꺼내든 금융위…실효성은 의문 (2026-09-15)